
Стр 1300 бухгалтерского баланса
Знакомимся со статьями баланса 2019 года: их коды и расшифровки
Активы нового баланса (стр. 1100, 1150, 1160, 1170, 1180, 1190, 1200, 1210, 1220, 1230, 1240, 1250, 1260, 1600)
Пассивы нового баланса (стр. 1300, 1360, 1370 1410, 1420, 1500, 1510, 1520, 1530, 1540, 1550, 1700)
Активы старого баланса (стр. 120, 140, 190, 210, 220, 230, 240, 250, 290, 300) и его пассивы (стр. 470, 490, 590, 610, 620, 700)
Как расшифровать строки актива бухгалтерского баланса
Расшифровка отдельных показателей пассива бухгалтерского баланса
Строка 12605 — что это такое?
Где находится строка 2110 по выручке
Итоги
Знакомимся со статьями баланса 2019 года: их коды и расшифровки
Все, кому доводилось держать в руках баланс, а тем более его составлять, обращали внимание на графу «Код».
отчета за предыдущий год переоценка имущества 3212 (3312) Прирост капитала за счет дооценки имущества (Кредитовый оборот – Дебетовый оборот) по счетам: 83 (графа 5) , 84 (графа 7) в корреспонденции со счетами: 01, 02, 03, 04, 05, 08стр. 3212 = стр. 3312 отчета за предыдущий год доходы, относящиеся непосредственно на увеличение капитала 3213 (3313) Прирост капитала за счет вкладов учредителей Кредитовые обороты по счетам: 83 (графа 5) , 84 (графа 7) в корреспонденции со счетами: 50, 52, 60, 62, 75 и др. стр. 3213 = стр. 3313 отчета за предыдущий год дополнительный выпуск акций 3214 (3314) Прирост капитала за счет дополнительных вкладов в уставный фонд, эмиссионного дохода и др.
Строка 1300 бухгалтерского баланса включает
Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток) периода 2510 Изменение величины добавочного капитала в результате переоценки внеоборотных активов (Кредитовый оборот – Дебетовый оборот) по счету 83 в корреспонденции со счетами: 01, 02, 03, 04, 05, 08 Результат от прочих операций, не включаемый в чистую прибыль (убыток) периода * 2520 Изменения капитала, не связанные с расчетами с собственниками компании Обороты по счетам учета капитала (без учета переоценки внеоборотных активов) Совокупный финансовый результат периода 2500 Скорректированная чистая прибыль (убыток) стр. 2500 = стр. 2400 + стр. 2510 + стр.
Строка 1300 бухгалтерского баланса
Важно Однако не все компании могут обойтись только «стандартными» строками данной отчетности — многим необходима расширенная детализация. Поэтому иногда используются дополнительные статьи, например, к строке 1260 «Прочие оборотные активы» открывают детализирующую строку 12605 «Расходы будущих периодов».
Где находится строка 2110 по выручке
Бухгалтерский баланс на языке бухгалтерского законодательства ранее назывался формой 1.
Другой отчетный документ — «Отчет о финансовых результатах» — носил название формы 2. Именно в форме 2 находится строка 2110, в которой отражается полученная за отчетный период выручка.
Итоги
Расшифровка бухгалтерского баланса позволяет пользователям извлечь из его скупых цифр максимум полезной информации.
Строка 1300 бухгалтерского баланса расшифровка
Оценочные обязательства 1540 Сумма резервов, созданных под события, которые наступят в течение года Сальдо по счету 96 (в части обязательств, срок исполнения которых не превышает 12 месяцев) Прочие обязательства 1550 Прочие обязательства со сроком погашения до 12 месяцев, не отраженные в других строках данного раздела Сальдо по счетам: 76, 86 (в части прочих краткосрочных обязательств) Итого по разделу V 1500 Общая величина краткосрочных обязательств Сумма строк 1510 – 1550 (рассчитывается автоматически) БАЛАНС 1700 Сумма всех источников финансирования Суммастрок 1300, 1400 и 1500 (рассчитывается автоматически)
* — Сумма убытка по строке 1370 указывается со знаком «минус».
** — Раздел заполняют только некоммерческие организации.
Расшифровка строки 1300 упрощенного бухгалтерского баланса
«Прочие расходы» в части уплаченных процентов) Прочие доходы 2340 Иные доходы, не отраженные в других строках данной формы Кредитовый оборот по счету 91 (субсчет 91-1 «Прочие доходы», за исключением строк 2310, 2320) – Дебетовый оборот по счету 91 (субсчет 91-2 «Прочие расходы» в части НДС, акцизов и иных аналогичных платежей) Прочие расходы 2350 Иные расходы, не отраженные в других строках данной формы Дебетовый оборот по счету 91 (субсчет 91-2 «Прочие расходы», за исключением строк 2330) – Дебетовый оборот по счету 91 (субсчет 91-2 «Прочие расходы» в части НДС, акцизов и иных аналогичных платежей) Прибыль (убыток) до налогообложения 2300 Конечный финансовый результат деятельности организации стр.
1520
620
Отражается суммарное кредитовое сальдо счетов 60, 62, 68, 69, 70, 71, 73, 75, 76.
Информация расшифровывается в пояснениях к бухбалансу (например, в форме 5)
Прочие краткосрочные обязательства
1550
660
Заполняется в том случае, если не все краткосрочные обязательства отражены в других строках раздела
Итого краткосрочных обязательств
1500
690
Указывается суммарный итог краткосрочных обязательств
Пассивы всего
1700
700
Итог всех пассивов
О том, что характеризует упрощенную бухотчетность, читайте в статье «Упрощенная отчетность малого бизнеса».
Строка 12605 — что это такое?
В новой форме бухбаланса строк оказалось меньше, чем в старой, а столбцов, наоборот, больше.
Стр 1300 бухгалтерского баланса это
стр. 3300 – стр. 3200 – стр. 3311 + стр. 3321) гр. 7 отчета за предыдущий год Гр. 6 = стр. 3300 гр.
7 отчета за предыдущий год корректировка в связи с: изменением учетной политики 3411 Корректировка величины нераспределенной прибыли (непокрытого убытка) позапрошлого (графа 3) и прошлого (графа 4) года вследствие изменений учетной политики Графы 3, 4 — Обороты по счету 84 в связи корректировкой гр. 6 = стр. 3300 гр. 7 отчета за предыдущий год + (-) стр. 3411 гр. 4 исправлением ошибок 3421 Корректировка величины нераспределенной прибыли (непокрытого убытка) позапрошлого (графа 3) и прошлого (графа 4) года вследствие исправления ошибок Графы 3, 4 — Обороты по счету 84 в связи корректировкой гр. 6 = стр. 3300 гр. 7 отчета за предыдущий год + (-) стр.
Стр 1300 бухгалтерского баланса что входит
Данная строка (называемая также «Собственный капитал», «Собственные источники финансирования», «Капитал и резервы») выступает одним из абсолютных экономических показателей деятельности предприятия, используемых в сервисе для характеристики масштабов деятельности предприятия и достигаемых результатов работы.
Формула расчёта (по отчётности)
Строка 1300 бухгалтерского баланса
Если показатель уменьшается
Обычно негативный фактор
Примечания
Показатель в статье рассматривается с точки зрения не бухучёта, а финансового менеджмента.
Стр 1300 бухгалтерского баланса ао тинькофф
Если организация ликвидируется, то последняя бухгалтерская отчетность составляется на дату, предшествующую дате внесения в ЕГРЮЛ записи о ликвидации юридического лица.
Какие разделы заполнять
В состав годовой бухгалтерской отчетности включаются:
- бухгалтерский баланс;
- отчет о финансовых результатах;
- отчет об изменениях капитала;
- отчет о движении денежных средств;
- отчет о целевом использовании средств;
- пояснения к бухгалтерскому балансу и отчету о финансовых результатах.
Вышеперечисленные формы отчетности для коммерческих организаций являются обязательными, кроме отчета о целевом использовании средств.
Проверка бухгалтерской отчетности
Когда все необходимые формы бухгалтерской отчетности будут заполнены, необходимо провести её проверку, а затем отправить в контролирующие органы.
Строка 1300 бухгалтерского баланса это
отчета за предыдущий год дивиденды 3227 (3327) Суммы прибыли, распределенной в пользу учредителей Дебетовый оборот по счету 84 (графа 7) в корреспонденции со счетом 75стр. 3227 = стр.
3327 отчета за предыдущий год Изменение добавочного капитала 3230 (3330) Изменение размера добавочного капитала за счет других составляющих капитала стр. 3230 гр. 5 = (стр. 3210 – стр. 3220) гр. 5 стр. 3230 гр. 5 = стр.
3330 гр. 5 отчета за предыдущий год стр. 3330 гр. 5 = (стр. 3310 – стр. 3320) гр. 5 Изменение резервного капитала 3240 (3340) Изменение величины резервного капитала за счет других составляющих капитала стр. 3240 гр. 6 = (стр.
3210 – стр. 3220) гр. 6 стр. 3240 гр. 6 = стр.Финансовые вложения (за исключением денежных эквивалентов)
1240
250
Приводится дебетовое сальдо счетов 55, 58, 73 (за вычетом счета 59) — информация о финансовых вложениях сроком обращения не более года
Денежные средства и денежные эквиваленты
1250
260
Строка содержит сальдо счетов 50, 51, 52, 55, 57, 58 и 76 (в части денежных эквивалентов)
Прочие оборотные активы
1260
270
Заполняется при наличии данных (на величину оборотных активов, не указанных в других строках раздела)
Активы всего
1600
300
Итог всех активов
Расшифровка отдельных показателей пассива бухгалтерского баланса
Коды пассива также 4-значные: 1-я цифра — это принадлежность строки к бухбалансу, 2-я — это номер раздела пассива (например, 3 — капитал и резервы).
Увеличение (уменьшение) величины отложенных налоговых обязательств (Кредитовый оборот – Дебетовый оборот) по счету 77 (без учета дебетового оборота по счету 77 в корреспонденции со счетом 99) Изменение отложенных налоговых активов 2450 Увеличение (уменьшение) величины отложенных налоговых активов (Дебетовый оборот – Кредитовый оборот) по счету 09 (без учета кредитового оборота по счету 09 в корреспонденции со счетом 99) Прочее 2460 Иные показатели, влияющие на размер чистой прибыли (штрафы и др.) (Дебетовый оборот – Кредитовый оборот) по счету 99 (в части прочих расходов) Чистая прибыль (убыток) 2400 Прибыль (убыток), остающаяся в распоряжении организации Оборот по счету 99 в корреспонденции со счетом 84стр. 2400 = стр.
Строка 1300 бухгалтерского баланса расшифровка для малых предприятий
Корректировка показателей отчетности позапрошлого (графа 3) и прошлого (графы 4, 5) года, обусловленная исправлением ошибок Графа 3 – Обороты по счетам учета капитала в связи корректировкой Графа 4 — Обороты по счету 84 в связи корректировкой Графа 5 — Обороты по счетам учета капитала (кроме счета 84) в связи корректировкой гр. 6 = стр. 3400 гр. 6 + (-) стр. 3420 гр. 3, 4, 5 после корректировок 3500 Размер собственного капитала с учетом корректировок стр. 3500 = стр. 3400 + (-) стр. 3410 + (-) стр. 3420 в том числе: нераспределенная прибыль (непокрытый убыток): до корректировок 3401 Величина нераспределенной прибыли (непокрытого) убытка до корректировок гр. 3 = стр. 3200 гр. 7 отчета за предыдущий год гр. 4 = стр. 3311 (3321) гр.
Строка 1300 бухгалтерского баланса в упрощенном порядке
Пояснения можно составить в текстовой и (или) табличной форме. Они включают в себя следующие разделы:
- нематериальные активы и расходы на НИОКР;
- основные средства;
- финансовые вложения;
- запасы;
- дебиторская и кредиторская задолженность;
- затраты на производство;
- оценочные обязательства;
- обеспечения обязательств;
- государственная помощь.
Показатели разделов заполняются исходя из данных за отчетный и предшествующий периоды.
«,»description»:»
Кто должен сдавать отчетность
Коммерческие организации независимо от применяемой системы налогообложения.
Срок сдачи отчетности
Бухгалтерскую отчетность нужно представить в срок не позднее трех месяцев после окончания отчетного (календарного) года, т.е.
Строка 1300 бухгалтерского баланса расшифровка у малого предприятия
отчета за предыдущий год расходы, относящиеся непосредственно на уменьшение капитала 3223 (3323) Сумма расходов, напрямую уменьшающих размер собственного капитала Дебетовые обороты по счетам: 83 (графа 5) , 84 (графа 7) в корреспонденции со счетами: 50, 52, 60, 62, 75 и др. стр. 3223 = стр. 3323 отчета за предыдущий год уменьшение номинальной стоимости акций 3224 (3324) Снижение размера капитала за счет уменьшения номинала акций Дебетовые обороты по счетам: 80 (графа 3), 81 (графа 4), 83 (графа 5) в корреспонденции со счетами: 75, 83, 84 Кредитовые обороты по счетам: 83 (графа 5), 84 (графа 7) в корреспонденции со счетом 80стр. 3224 = стр.
Как заполнить бухгалтерский баланс
Бухгалтерский баланс является одним из важнейших составляющих бухгалтерской отчётности. По нему судят о финансовом состоянии предприятия, о размерах его имущества или долгов, планируют будущую деятельность.
Форма бухгалтерского баланса
Форма бухгалтерского баланса, утверждённая Приказом Минфина от 02. 07. 2010 года № 66Н в редакции от 04. 12. 2012 года, используется для сдачи отчётности за 2013 год.
Он состоит из 2-ух частей — Актива и Пассива. Актив, в свою очередь, состоит из таких разделов:
- Внеоборотные активы;
- Оборотные активы.
Пассив баланса включает следующие разделы:
- Капитал и резервы;
- Долгосрочные обязательства;
- Краткосрочные обязательства.
Актив и пассив всегда должны быть равны.
Как уже упоминалось, форма баланса утверждена Приказом Минфина. Каждый раздел состоит из строк, которые, в свою очередь, имеют свой код. Например, раздел «Основные средства» — код строки 1150, а «Долгосрочные заёмные средства» — 1140.
При составлении баланса стоит помнить несколько важных моментов:
- Не допускается производить зачёт между строками актива и пассива;
- На начало года должны быть точно такие же данные, как и на конец предыдущего;
- Все данные баланса должны иметь подтверждение.
Как правило, заполняется баланс в тысячах рублях. При этом десятичные показатели не используются. Если же показатели деятельности предприятия значительно превышают тысячи рублей, то допускается заполнять баланс в миллионах, так же без десятичных.
Построчное заполнение бухгалтерского баланса
Заполнение каждой строки бухгалтерского баланса требует от бухгалтера внимательности и щепетильности. В таблице рассмотрим откуда необходимо брать данные, при заполнении актива баланса.
| Наименование | Номер строки | Формула |
| Нематериальные активы | 1110 | Сальдо по ДТ счёта 04 (без НИОКР) – сальдо по Кт счёта 05 |
| Результаты исследований и разработок | 1120 | Сальдо по Дт счёта 04 субсчёт «Расходы на НИОКР» |
| Нематериальные поисковые активы | 1130 | Сальдо по Дт счёта 08 субсчёт «Нематериальные поисковые активы» — сальдо по Кт счёта 05 субсчёт «Амортизация и обесценении нематериальных поисковых активов» |
| Материальные поисковые активы | 1140 | Сальдо по Дт счёта 08 субсчёт «Материальные поисковые активы» — сальдо по Кт счёта 02 субсчёт «амортизация и обесценение материальных поисковых активов» |
| Основные средства | 1150 | Сальдо по дебету счёта 01 – сальдо по Кт счёта 02 |
| Доходные вложения в материальные ценности | 1160 | Сальдо по Дт счёта 01 – сальдо по Кт счёта 02 субсчёт «Амортизация доходный вложений в материальные ценности» |
| Финансовые вложения | 1170 | Сальдо Дт счёта 58 (долгосрочные, т.е. более 12 месяцев) + сальдо Дт счёта 55 субсчёт «Депозитные счета» — Сальдо Кт по счёту 59 (только долгосрочные вложения)+ сальдо по Дт счёта 73 субсчёт «Расчёты с персоналом по прочим операциям» (долгосрочные процентные займы, выданные работникам) |
| Отложенные налоговые активы | 1180 | Сальдо по Дт счёта 09 |
| Прочие внеоборотные активы | 1190 | Прочие внеоборотные активы, которые не были отражены в активе |
| Итого по разделу 1 | 1100 | Сумма всех строк с 1110 по 1190 |
| Запасы | 1210 | Сальдо по Дт счетов 10, 11, 41, 43 и др. |
| Налог на добавленную стоимость по приобретённым ценностям | 1220 | Сальдо по Дт счёта 19 |
| Дебиторская задолженность | 1230 | Сальдо по Дт счетов 60, 60, 76 и др. – Сальдо по Кт счёта 63 |
| Финансовые вложения (за исключением денежных эквивалентов) | 1240 | Сальдо по Дт счёта 55 (депозитные счета, относящиеся к краткосрочным вложениям) + Сальдо по Дт 58 – Сальдо по Кт 59 (только к краткосрочные вложения) + Сальдо по Дт 73 (только по краткосрочным займам, предоставленным своим работкам) |
| Денежные средства и денежные эквиваленты | 1250 | Сальдо по Дт счетов 50, 51, 52, 57 и др. |
| Прочие оборотные активы | 1260 | Прочие оборотные активы, которые не были отражены в разделе |
| Итого по разделу 2 | 1200 | Сумма всех строк с 1210 по 1260 |
| Баланс | 1600 | Сумма строк 1100 + 1200 |
Точно таким же образом заполняется и пассив баланса.
| Наименование | Номер строки | Формула |
| Уставный капитал (складочный капитал, уставный фонд, вклады товарищей) | 1310 | Сальдо по Кт счёта 80 |
| Собственные акции, выкупленные у акционеров | 1320 | Сальдо по Дт счёта 81 |
| Переоценка внеоборотных активов | 1340 | Сальдо по Кт счёта 83 субсчёт «Дооценка имущества» |
| Добавочный капитал без переоценки | 1350 | Сальдо по Кт счёта 83 – суммы дооценки ОС и НМА |
| Резервный капитал | 1360 | Сальдо по Кт счёта 82 (исключая спецфонды, из которых финансируются текущие расходы) + сальдо по Кт счёта 84(в части спецфондов)- |
| Нераспределённая прибыль (непокрытый убыток) | 1370 | Сальдо по Дт счёта 84 – если убытки непокрыты;Сальдо по Кт счёта 84 – если есть нераспределённая прибыль |
| Итого по разделу 3 | 1300 | Строка 1310 – 1320 + 1340 + 1350 + 1360 + (-) 1370 |
| Заёмные средства | 1410 | Сальдо по Кт счёта 67 (долгосрочные ЗС)* |
| Отложенные налоговые обязательства | 1420 | Сальдо по Кт счёта 77 |
| Оценочные обязательства | 1430 | Сальдо по Кт счёта 96 (больше 12 месяцев) |
| Прочие обязательства | 1450 | Все долгосрочные обязательства, которые не были отражены в разделе |
| Итого по разделу 4 | 1400 | Сумма строк 1410 — 1450 |
| Заёмные средства | 1510 | Сальдо Кт по счёту 66 и 67 (краткосрочные ЗС)* |
| Кредиторская задолженность | 1520 | Сумма сальдо по Кт счетов 60, 62, 68, 69, 70, 71, 73, 75, 76 |
| Доходы будущих периодов | 1530 | Сальдо по Кт счёта 98 + сальдо по Кт счёта 86 |
| Оценочные обязательства | 1540 | Сальдо по Кт счёта 96 (менее 12 месяцев) |
| Прочие обязательства | 1550 | Другие краткосрочные обязательства, которые не были отражены в разделе |
| Итого по разделу 5 | 1500 | Сумма строк 1510 — 1550 |
| Баланс | 1700 | Сумма строк 1300 + 14000 + 1500 |
*При составлении отчетности, бухгалтеру необходимо включать в состав краткосрочных обязательств те из них, которые могут быть не погашены на протяжении одного года после отчетной даты.
Заемные обязательства вместе с процентами бухгалтер вправе отнести к краткосрочным обязательствам, если их нужно погасить в течение одного года после отчетной даты.
Например:
Вы получили долгосрочный кредит на 5 лет и Вы учитываете его в составе долгосрочных ЗС на счете 67, но на отчетную дату (31.12.2014 г.) у вас будет он погашен, то в отчетности за 2014 г. вам необходимо учесть этот кредит в составе краткосрочных ЗС, а также проценты по нему.
Взаимоувязка бухгалтерского баланса с другими формами отчётности
Некоторые строки бухгалтерского баланса должны равняться строкам из других форм бухгалтерской отчётности. Рассмотрим эту взаимосвязь по формулам, где ББ — бухгалтерский баланс, ОФР — отчёт о финансовых результатах, ОИК — отчёт об изменении капитала, ОДДС — отчёт о движении денежных средств.
- Строка 1370 ББ = Строке 2400 ОФР
- Строка 1180 ББ (разница между показателями на конец и начало отчётного периода) = Строке 2450 ОФР
- Строка 1420 (разница между показателями на конец и начало отчётного периода) = Строке 2430 ОФР
- Строка 1130 ББ = Строка 3100 ОИК «Уставный капитал»
- Строка 1320 ББ = Строка 3100 ОИК «Собственный акции выкупленные у акционеров»
- Строка 1360 ББ = Строке 3100 ОИК «Резервный капитал»
- Строка 1370 ББ = Строке 3100 ОИК «Нераспределённая прибыль (непокрытый убыток)
- Строка 1250 ББ = Строке 4500 ОДДС на начало и конец отчётного периода
Правильное заполнение бухгалтерского баланса является важной составляющей годовой финансовой отчётности предприятия.
Строка 1300 бухгалтерского баланса расшифровка

Обратите внимание: Показатель строки 1320 бухгалтерского баланса должен соответствовать показателю столбца «Собственные акции, выкупленные у акционеров» строки «Величина капитала на 31 декабря 2013г.» (строка 3300) Отчета об изменениях капитала.
Данный показатель отражается в круглых скобках. Переоценка внеоборотных активов (строка 1340)– указывается кредитовое сальдо по счету 83 «Добавочный капитал», в части переоценки внеоборотных активов, на конец отчетного периода с учетом переоценки, проведенной на 31.12.2013г.
Обратите внимание: Переоценка ОС производится путем пересчета их остаточной или текущей (восстановительной) стоимости (если данный объект переоценивался ранее), и суммы амортизации, начисленной за все время использования объекта (п.15 ПБУ 6/01). Переоценка НМА производится путем пересчета их остаточной стоимости (п.19 ПБУ 14/2007).
Добавочный капитал (без переоценки) (строка
С каких счетов брать данные, заполняя формы бухгалтерской отчетности
Кредитовый остаток счета (за исключением субсчета «Расчеты с работниками по выплате доходов по акциям и долям»). Кредитовый остаток субсчета «Расчеты по депонированным суммам» счета «Расчеты с разными дебиторами и кредиторами». Кредитовый остаток по счету .
Кредитовый остаток по счету . Остаток субсчетов «Расчеты по претензиям» и «Расчеты по имущественному и личному страхованию» счета и сальдо счета .
п.) и 98 Оценочные обязательства 1540 Сальдо счета (в части оценочных обязательств со сроком исполнения не более 12 месяцев после отчетной даты)
Расшифровка строк бухгалтерского баланса (1230 и др.)
Отличить ранее применявшиеся коды от современных несложно — по количеству цифр: современные коды 4-значные (например, строки 1230, 1170 бухгалтерского баланса), тогда как устаревшие содержали только 3 цифры (например, 700, 140).
О том, как выглядит форма действующего бухбаланса с кодами строк, читайте в статье . В строках актива бухгалтерского баланса новой формы (приказ № 66н) находит отражение имущество компании — как материальное, так и нематериальное.
Статьи этой части бухбаланса располагаются по принципу возрастающей ликвидности, при этом в самом верху актива баланса находится имущество, которое практически до конца своего существования остается в первоначальной форме.
Информация, содержащаяся в строках пассива, помогает понять, как
Расшифровка строк баланса по счетам бухгалтерского учета, строки баланса и их обозначение
С помощью баланса можно составлять планирование на краткосрочную, а иногда и долгосрочную перспективу.
Отличительная особенность бухгалтерского баланса — равенство итогов актива и пассива. Это обусловлено принципом двойной записи, применяемым в бухгалтерском учете.
Актив баланса содержит 2 раздела:
- I. Внеоборотные активы;
- II. Оборотные активы.
Пассив баланса состоит из 3 разделов:
- IV. Долгосрочные обязательства;
- V.
Краткосрочные обязательства.
- III. Капитал и резервы;
Каждый элемент актива и пассива баланса называется статьей баланса.
Подготовка к составлению отчетности по МСФО по группе компаний
Для подготовки отчетности по МСФО может использоваться следующая дополнительная информация:
- данные по процентным ставкам из ежемесячного Бюллетеня банковской статистики ЦБ РФ; отчет актуария для компаний Группы, имеющих пенсионные обязательства и обязательства по иным долгосрочным вознаграждениям перед своими работниками; отчет независимого оценщика для дочерних компаний, вошедших в Группу за отчетный период.
Необходимо учесть, что если данные по процентным ставкам за отчетный период всегда своевременно есть на сайте Центрального банка России, то подготовка отчетов актуария и независимого оценщика может занять время.
После создания единой системы запросов информации по группе компаний необходимо регулярно проверять актуальность шаблонов информационных запросов и реестров, для своевременного предоставления дополнительных инструкций по заполнению ответственным за их заполнение сотрудникам компаний группы.
Раздел 3. Капитал и резервы (код 1300)
Возникшая на счете 81 разница списывается на счет 91 «Прочие доходы и расходы».
По строке 1360 отражается сумма резервного капитала (счет 82), созданного как в соответствии с законодательством, так и в соответствии с учредительными документами за счет нераспределенной прибыли (Д-т 84 К-т 82). ФЗ «Об акционерных обществах» российские акционерные общества обязаны создавать резервный фонд, размер которого не может быть меньше 5% от уставного капитала.
Порядок заполнения Бухгалтерского баланса
Эти расходы в дальнейшем могут быть квалифицированы как основные средства Основные средства 1150 Разница между остатками по счетам: – 01 «Основные средства» – 02 «Амортизация основных средств» (без учета амортизации, начисленной по объектам доходных вложений в материальные ценности, отраженных по строке 1140) – остаток по счету 07 «Оборудование к установке» (в части расходов на незавершенное строительство) – остаток по счету 08 «Вложения во внеоборотные активы» (в части расходов на незавершенное строительство) – остаток по счету 97 «Расходы будущих периодов» (в части регулярных крупных затрат, возникающих через определенные длительные временные интервалы (более 12 месяцев) на протяжении срока эксплуатации объекта основных средств, на проведение его ремонта и на иные аналогичные мероприятия (например, проверку технического состояния)) Доходные вложения в материальные ценности
Расшифровка строк бухгалтерского баланса
Здесь можно посмотреть, когда средства поступили в организацию и когда компания должна их вернуть.
Рассмотрим наиболее значимые строки бухгалтерского баланса и приведем их расшифровку.
Каждый код содержит определенную информацию:
- первая цифра объясняет, к какому виду документации относится показатель, в данном случае 1 – это бухгалтерский баланс;
- вторая цифра указывает раздел Актива, к примеру, 1 — внеоборотные активы;
- третья цифра – это активы, которые возрастают в порядке ликвидности;
- последний знак — используется для проведения построчной детализации показателей, которые являются наиболее существенными.
Исходя из этого правила расшифровки, рассмотрим сразу несколько статей баланса:
- строка 1150 – «Основные средства».
Расшифровка строк бухгалтерского баланса
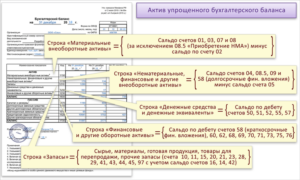
Бухгалтерский баланс имеет определенную структуру, в основе который лежит заполнение отдельных строк. Чтобы уметь «читать» бухгалтерскую отчетность, следует иметь представление о том, какие данные вносятся в строки отчета. Проведем расшифровку наиболее важных показателей и строк бухгалтерского баланса.
Строки бухгалтерского баланса, утвержденные на 2016-2017 годы с кодами их расшифровки
Каждая строка — это стоимостная величина, характеризующая работу предприятия и наличие у него:
- денежных средств;
- материальных запасов;
- оборотных и внеоборотных активов:
Для каждой строки отчета предусмотрен индивидуальный код, который позволят в дальнейшем проводить систематизацию сведений, изложенных в балансе компании и составлять общий прогноз.
Коды к каждой строке были утверждены в рамках приложения №4 Приказа Минфина РФ от 02.07.
2010 № 66н, который вносил изменения в перечень кодов и теперь современные коды имеют четыре знака, в то время как устаревшие состояли только из трех цифр.
Рассмотрим, какие коды предусмотрены для Актива и для Пассива бухгалтерской отчетности:
| Актив | Пассив |
| 1100, 1150, 1160, 1170, 1180, 1190, 1200, 1210, 1220, 1230, 1240, 1250, 1260, 1600 | 1300, 1360, 1370, 1410, 1420, 1500, 1510, 1520, 1530, 1540, 1550, 1700 |
| Основной порядок расположения строчек в этом разделе – это принцип возрастающей ликвидности. В верхней части находится имущество, которое до самого конца остается в первоначальной форме | Информация в данных строках позволяет изучить динамику изменения структуры баланса. Здесь можно посмотреть, когда средства поступили в организацию и когда компания должна их вернуть.Получите 267 видеоуроков по 1С бесплатно: |
Расшифровка отдельных строк бухгалтерского баланса
Рассмотрим наиболее значимые строки бухгалтерского баланса и приведем их расшифровку. Каждый код содержит определенную информацию:
- первая цифра объясняет, к какому виду документации относится показатель, в данном случае 1 – это бухгалтерский баланс;
- вторая цифра указывает раздел Актива, к примеру, 1 — внеоборотные активы;
- третья цифра – это активы, которые возрастают в порядке ликвидности;
- последний знак — используется для проведения построчной детализации показателей, которые являются наиболее существенными.
Исходя из этого правила расшифровки, рассмотрим сразу несколько статей баланса:
- строка 1150 – «Основные средства». В данной строке указывается информация, касающаяся наличия у компании активов, которые являются основными средствами и которые были сформированы при регистрации предприятия. Сведения излагаются на момент составления отчета;
- строка 1210 – «Запасы». В этой строке указывается общий остаток по запасам, данные по которым хранятся на счетах 10, 11, 15, 16, 20, 21, 23, 28, 29, 41, 43, 44, 45, 97. В учет не принимается кредитовое сальдо по счетам 14 и 42;
- строка 1230 — «Дебиторская задолженность». Данный показатель формируется в виде общего сальдо показателей со счетов бухгалтерского учета, которые характеризуют задолженность перед компанией в различных отраслях ее деятельности. В качестве основным счетов используются такие, как: 60, 62, 68, 69, 70, 71, 73, 75, 76. Исключением является счет 63. Сальдо по этому счету в учет не принимается;
- строка 1240 – «Финансовые вложения». В строку вписывается общая сумма данных со счетов 55, 58, 73, кроме счета 59. Здесь отмечаются показатели финансовых вложений на срок свыше 12 месяцев;
- строка 1250 — «Денежные средства и денежные эквиваленты» — указываются данные о наличии денежных средств на различных счетах. В строку вписывается общий показатель, который формируется из счетов: 50, 51, 52, 55, 58, 76;
- строка 1300 – «Итоги по капиталу». Данная строчка является итоговой и в ней формируется общая сумма всех строк, касающихся информации о движении капитала компании на конкретную отчетную дату;
- строка 1370 — «Нераспределенная прибыль (непокрытый убыток)». В строках 1300-1370 детализируются данные об изменении капитала и сведения о финансовом результате компании. Уровень разъяснений, компания определяет самостоятельно;
- строка 1520 – «Краткосрочная кредиторская задолженность». Здесь отражается общая сумма показателей со счетов: 60, 62, 68, 69, 70, 71, 73, 75, 76. Дополнительно, полученный итог расшифровывается в форме № 5:
Расшифровка отдельных строк баланса необходима для того, чтобы пользователи могли понимать, о чем идет речь при составлении документации. Кроме того, она позволяет получить максимально полное пояснение той или иной цифры, указанной в бухгалтерском балансе.
I. Внеоборотные активы.
Строка 1110 Нематериальные активыСтрока 1120 Результаты исследований и разработокСтрока 1130 Нематериальные поисковые активыСтрока 1140 Материальные поисковые активыСтрока 1150 Основные средстваСтрока 1160 Доходные вложения в материальные ценностиСтрока 1170 Финансовые вложенияСтрока 1180 Отложенные налоговые активыСтрока 1190 Прочие внеоборотные активы
Строка 1100 Итого по разделу I
II. Оборотные активы
Строка 1210 – ЗапасыСтрока 1220 Налог на добавленную стоимость по приобретенным ценностямСтрока 1230 Дебиторская задолженностьСтрока 1240 Финансовые вложения (за исключением денежных эквивалентов)Строка 1250 Денежные средства и денежные эквивалентыСтрока 1260 Прочие оборотные активыСтрока 1200 Итого по разделу II
Строка 1600 Баланс
I. Внеоборотные активы.
Строка 1110 Нематериальные активыПри отнесении объектов к нематериальным активам следует руководствоваться ПБУ 14/2007 «Учет нематериальных активов»Бухгалтерский учет указанных активов ведется на счетe 04 «Нематериальные активы».
Стоимость научно-исследовательских, опытно-конструкторских и технологических работ также учитывается на счетe 04. В соответствии с пп.2 и 3 ПБУ 17/02 результаты НИОКР относятся к НМА, только если они подлежат правовой охране и зарегистрированы в установленном порядке.
Нематериальные активы показываются по остаточной стоимости, за исключением объектов нематериальных активов, по которым в соответствии с установленным порядком амортизация не начисляется.
Показатель формируется как разница между дебетовым сальдо счета 04 «Нематериальные активы» и кредитовым сальдо счета 05 «Амортизация нематериальных активов». Если организация согласно учетной политике начисляет амортизацию по всем НМА без применения счета 05, то по строке 1110 баланса отражается дебетовое сальдо счета 04.
Строка 1120 Результаты исследований и разработокПо строке 1120 приводятся показатели по научно-исследовательским, опытно-конструкторским и технологическим работам по которым:
получены результаты, подлежащие правовой охране, но не оформленные в установленном законодательством порядке; получены результаты, не подлежащие правовой охране в соответствии с нормами действующего законодательства.(п.2 ПБУ 17/02) Показатель статьи формируется на основании остатков по счету 08 «Вложения во внеоборотные активы» субсчета 08-8 «Выполнение научно-исследовательских, опытно-конструкторских и технологических работ»
Строка 1130 Нематериальные поисковые активыПри отнесении объектов к нематериальным поисковым активам следует руководствоваться ПБУ 24/2011 «Учет затрат на освоение природных ресурсов».
Организация самостоятельно разрабатывает учетную политику в отношении условий признания затрат нематериальными поисковыми активами.
К нематериальным поисковым активам, как правило, относятся:— право на выполнение работ по поиску, оценке месторождений полезных ископаемых и (или) разведке полезных ископаемых, подтвержденное наличием соответствующей лицензии;— информация, полученная в результате топографических, геологических и геофизических исследований;— результаты разведочного бурения;— результаты отбора образцов;— оценка коммерческой целесообразности добычи.
В бухгалтерском учете указанные активы отражаются на счетe 08 «Вложения во внеоборотные активы» на отдельном субсчете.
Строка 1140 Материальные поисковые активыПри отнесении объектов к материальным поисковым активам следует руководствоваться ПБУ 24/2011 «Учет затрат на освоение природных ресурсов». Организация самостоятельно разрабатывает учетную политику в отношении условий признания затрат материальными поисковыми активами.
К материальным поисковым активам, как правило, относятся:— сооружения (система трубопроводов и т.д.);— оборудование (специализированные буровые установки, насосные установки, резервуары и т.д.);— транспортные средства.В бухгалтерском учете указанные активы отражаются на счетe 08 «Вложения во внеоборотные активы» на отдельном субсчете.
Строка 1150 Основные средстваВ строке 1150 «Основные средства» суммируется остаточная стоимость всех основных средств, включая те, которые находятся в эксплуатации, на реконструкции, модернизации, консервации или в запасе.
Объекты учитываются в составе основных средств, при одновременном выполнении условий, перечисленных в п.4 ПБУ 6/01.
Показатель строки формируется как разница между дебетовым остатком счета 01 «Основные средства» и кредитовым остатком счета 02 «Амортизация основных средств», за исключением кредитового остатка по субсчету «Амортизация по вложениям в материальные ценности»
Строка 1160 Доходные вложения в материальные ценностиСтрока заполняется организациями, осуществляющими доходные вложения в материальные ценности, предоставляемые за плату во временное владение и пользование, в том числе по договору финансовой аренды, по договору проката с целью получения дохода.В строке отражается остаточная стоимость указанного имущества.
Показатель статьи формируется как дебетовое сальдо счета 03 «Доходные вложения в материальные ценности» за минусом кредитового сальдо по счету 02 субсчета «Амортизация по вложениям в материальные ценности»
Строка 1170 Финансовые вложения По строке 1170 организациями отражается стоимость, приобретенных акций, облигаций, финансовых векселей и других ценных бумаг. Кроме того, отражаются вклады в уставные (складочные) капиталы других организаций, в договоры о совместной деятельности и суммы займов, предоставленных организацией.
По строке 1170 отражается стоимость финансовых вложений, если они произведены на срок свыше одного года.
Показатель статьи формируется как сальдо счета 58 «Финансовые вложения» субсчет «Долгосрочные финансовые вложения» за минусом сальдо счета 59 «Резервы под обесценение финансовых вложений» субсчет «Резервы под обесценение долгосрочных финансовых вложений» и плюс сальдо по субсчету «Депозитные счета» счета 55, если по депозитам начисляются проценты.
Рассчитывается как дебетовое сальдо по счету 58 «Финансовые вложения» за минусом краткосрочных векселей, займов, а так же за вычетом кредитового сальдо по счету 59 «Резервы под обесценение финансовых вложений».
Строка 1180 Отложенные налоговые активыВ строке 1180 «Отложенные налоговые активы» указывается сумма отложенных налоговых активов, сформированных организацией на счетe 09 «Отложенные налоговые активы» в соответствии с ПБУ 18/02.
Рассчитывается как сальдо счета 09 «Отложенные налоговые активы»
Строка 1190 Прочие внеоборотные активы