
Покупка лицензии проводки в 1с
Покупка лицензии проводки в 1с
ИА ГАРАНТ
Каков порядок признания расходов по приобретению программы 1С «Зарплата и кадры» и ее установке в бухгалтерском и налоговом учете (в целях налогообложения прибыли)? Каков порядок определения срока использования программы при отсутствии его в договоре (в общем и применительно к случаю, когда соответствующие правила не установлены ранее в учетной политике)?
Рассмотрев вопрос, мы пришли к следующему выводу:
Указанные в вопросе затраты организации (в совокупности на приобретение программы по лицензионному договору и ее установку на ЭВМ по этому же договору) целесообразнее (в том числе и с позиции избежания возникновении временных разниц) равномерно признать в составе прочих расходов, связанных с производством и реализацией на протяжении предполагаемого срока использования компьютерной программы.
В бухгалтерском учете данные расходы сначала отражаются в качестве расходов будущих периодов, а затем в течение установленного организацией срока учитываются в составе расходов по обычным видам деятельности.
Внимание
Вопреки привычному выражению «купить 1С Бухгалтерия 8.3», пользователь приобретает по лицензии не само программное обеспечение, а право на использование результатов интеллектуальной деятельности. Обычно это право является неисключительным. В российском бухгалтерском учете, согласно Положению ПБУ 14/2007, такое право не признается нематериальным активом.
Если платеж за него был разовым, то стоимость неисключительного права необходимо отнести на расходы будущих периодов (сокращенное название — РБП), затем она подлежит постепенному списанию на затраты на протяжении срока действия договора.
Бывает, что в лицензионном договоре нет информации о сроке действия.
Инфо
Тогда организация вправе сама установить срок эксплуатации ПО, это должно быть указано в учетной политике. Рекомендуется, согласно информационному письму фирмы «1С», срок использования программных продуктов этой фирмы устанавливать величиной в 2 года.
Пример.
Организация приобрела у партнера фирмы «1С» лицензию на использование компьютерной программы «1С:Бухгалтерия 8.3 (ред.3.0)», версия ПРОФ, стоимостью 13 000 руб.
Материальный носитель же не является предметом договора, а лишь обеспечивает возможность совершения операций по передаче неисключительных прав.
Вместе с тем факт приобретения данных прав в целях последующей перепродажи в соответствующих этой цели объемах (количестве копий) полностью подтверждает экономическую роль данного имущества как товара.Согласно пункту 7 ПБУ 1/98 система учета любой организации должна соответствовать требованию приоритета содержания над формой, согласно которому ведение бухгалтерского учета фактов хозяйственной жизни должно предполагать их отражение «исходя не столько из их правовой формы, сколько из экономического содержания фактов и условий хозяйствования».
Исходя из этого требования, учет приобретаемых копий продуктов интеллектуальной деятельности, относительно которых организации приобретают неисключительные права, может быть организован на счете 41. Этот вариант учета должен быть закреплен в учетной политике организации».
Пример 4
Ежемесячное вознаграждение, подлежащее уплате лицензиару, зависит от количества распространенных лицензиатом лицензий.
Покупка лицензии проводки в 1с 8
Покупая компьютерную программу, можно приобрести на нее исключительные либо неисключительные права, — от этого напрямую зависит применяемая схема бухгалтерского и налогового учета. В этой статье мы рассмотрим вариант приобретения неисключительных прав и узнаем, как в 1С отразить покупку программы.
Как оприходовать программу 1С в 1С 8.3
Рассмотрим, как в 1С 8.3 отразить покупку программы 1С на следующем примере.
24 июля Организация в соответствии с лицензионным договором получила по акту приема-передачи от ООО «ПЕРВЫЙ БИТ» неисключительные права на использование программы «1С:ERP Управление предприятием 2» стоимостью 360 000 руб.
Покупка лицензии проводки в 1с 8 3
НК РФ).
Обратите внимание, что лицензионный договор с правообладателем о предоставлении лицензиату простой (неисключительной) лицензии на использование программы для ЭВМ или базы данных может быть заключен в упрощенном порядке.
Лицензионный договор, заключаемый в упрощенном порядке, является договором присоединения, условия которого, в частности, могут быть изложены на приобретаемом экземпляре программы для ЭВМ или базы данных либо на упаковке такого экземпляра, а также в электронном виде.
Начало использования программы для ЭВМ или базы данных пользователем, как оно определяется указанными условиями, означает его согласие на заключение договора. В этом случае письменная форма договора считается соблюденной (п.
5 ст.
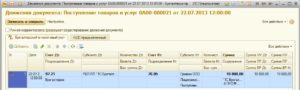
Проведем документ «Поступление товаров и услуг», при этом он сформирует проводку в Дт бухгалтерского счета 97.21 по введенной статье «1С Бухгалтерия». (В данном примере организация-покупатель является плательщиком НДС, поэтому проводка выполнена на величину стоимости программы без НДС, а сумма НДС отнесена в Дт 19.04):
Списание расходов будущих периодов
Операция является регламентной. Она будет производиться согласно указанным параметрам (порядок признания расходов, период, счет списания) автоматически при выполнении ежемесячной обработки «Закрытие месяца».
Покупка лицензии проводки в 1с 8.3
Согласно ГК РФ, приобретая программное обеспечение на магнитном носителе (диске), организация получает право собственности на диск и неисключительное право на использование содержащегося на нем экземпляра программы.
Документальное оформление
Согласно ст. 9 Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете» все хозяйственные операции, проводимые организацией, должны оформляться оправдательными документами, которые являются первичными учетными документами.
Документальным подтверждением расходов, связанных с приобретением неисключительного права на использование программных продуктов, в данной ситуации служат:
— лицензионный договор;
— акт приемки-передачи неисключительных прав на использование программного обеспечения;
Налоговый учет при ОСН
В целях налогового учета затраты на приобретение программ включаются в состав прочих расходов, связанных с производством и реализацией, как расходы, связанные с приобретением права на использование программ для ЭВМ (пп. 26 п. 1 ст. 264 НК РФ).
Порядок признания расходов в налоговом учете установлен в ст. 272 НК РФ.
Покупка лицензии проводки в 1с усн
Вознаграждение, уплачиваемое лицензиару за одну лицензию, составляет 25 000 руб. (без НДС). Сублицензиат за каждую распространенную лицензию уплачивает лицензиату вознаграждение в размере 30 000 руб.
(без НДС). Все выданные лицензиаром лицензии регистрируются в специальной информационной системе. Сублицензиат, получив предоплату от конечного пользователя за программное обеспечение, обращается к лицензиату за лицензией.
Лицензиат получает у лицензиара регистрационный номер лицензии, привязанный к конечному пользователю, и расчетные документы. Затем лицензиат передает регистрационный номер лицензии и выставляет расчетные документы сублицензиату.
При такой схеме учет неисключительных прав лицензиату целесообразно вести с применением 41 счета.
Приобретение неисключительных прав регистрируется в программе с использованием документа Поступление (акт, накладная) с видом операции Товары (рис. 9).Рис. 9. Учет поступления неисключительных прав на счете 41
После проведения документа сформируются бухгалтерские проводки и записи для целей налогового учета:
Дебет 41.01 Кредит 60.01 — на стоимость приобретенных лицензий у лицензиара.
Напоминаем, что правила определения счетов учета номенклатуры можно указать в форме Счета учета номенклатуры, доступ к которой осуществляется по одноименной гиперссылке из справочника Номенклатура. Чтобы установить тип цен для конкретного вида номенклатуры, необходимо использовать документ Установка цен номенклатуры (раздел Склад).
В результате проведения документа Реализация (акт, накладная) с видом операции Услуги сформируются бухгалтерские проводки и записи в специальных ресурсах для целей налогового учета:
Дебет 62.02 Кредит 62.01 — на сумму зачтенной предоплаты, полученной от лицензиата по лицензионному договору; Дебет 62.01 Кредит 90.01.1 — на сумму выручки от реализации неисключительного права.
Если одним из видов деятельности организации является передача неисключительных прав на результаты интеллектуальной деятельности по лицензионным договорам, то перед лицензиаром неизбежно возникает задача документального оформления таких хозяйственных операций в оперативном порядке.
Важно
Списание стоимости полученного в пользование НМА с указанного забалансового счета производится на дату окончательного прекращения использования этого НМА.
При этом платежи за предоставленное право использования результатов интеллектуальной деятельности или средств индивидуализации, производимые в виде фиксированного разового платежа, отражаются в бухгалтерском учете пользователя (лицензиата) как расходы будущих периодов и подлежат списанию в течение срока действия договора, но при приобретении программных продуктов «1С:Предприятие 8» согласно пользовательскому лицензионному соглашению и информационному письму фирмы «1С» — в течение срока эксплуатации , установленного правообладателем — 2 лет.
В течение этого срока сумма единовременного платежа равномерно включается в состав расходов текущего периода на 26 счет «Общехозяйственные расходы», т.к. ПП «1С:Предприятие 8» приобретен для нужд бухгалтерии (п.18, абз. 3 п.
Так как по условиям примера передача права на пользование НМА не является основным видом деятельности ООО «Андромеда», то в поле Счет затрат в форме элемента справочника Способы отражения расходов следует выбрать счет 91.02;
- в табличной части документа в поле Нематериальный актив необходимо выбрать наименование товарного знака из справочника Нематериальные активы и расходы на НИОКР.
Рис. 5. Изменение отражения амортизации НМА
При выполнении регламентной операции Амортизация НМА и списание расходов по НИОКР в июне 2015 года формируются бухгалтерские проводки и записи в специальные ресурсы регистра бухгалтерии для целей налогового учета:
Дебет 91.02 Кредит 05 — на сумму амортизации товарного знака.
На рис.
6 представлен анализ счета 05 за полугодие 2015 года с разбивкой по месяцам. Отчет наглядно демонстрирует изменение способа отражения расходов по амортизации НМА с июня 2015 года.
Рис. 6.
В июле 2015 года после выполнения регламентной операции Списание расходов будущих периодов в состав расходов будет включена стоимость программного обеспечения, рассчитанная за неполный месяц исходя из указанных дат начала и окончания списания. С августа 2015 года стоимость программного обеспечения будет ежемесячно включаться в состав расходов равными долями.
Для проверки списания суммы расходов будущих периодов для бухгалтерского и налогового учетов (в нашем примере эти суммы совпадают) можно воспользоваться отчетом Справка-расчет списания расходов будущих периодов (рис.
8).
Доступ к отчету осуществляется из формы помощника закрытия месяца по кнопке Справки-расчеты. Справку-расчет также можно сформировать, перейдя по гиперссылке Списание расходов будущих периодов, и выбрав одноименный пункт меню.
Рис. 8. Справка-расчет расходов будущих периодов
Приобретение программного обеспечения для перепродажи
Порядок учета программного обеспечения, приобретаемого для перепродажи, зависит от того, на каких условиях и в какой форме заключается договор с поставщиком программного обеспечения.
Реализация неисключительных прав регистрируется с использованием документа Реализация (акт, накладная) с видом операции Товары (рис. 10).
Рис. 10. Учет реализации неисключительных прав на счете 41
После проведения документа сформируются бухгалтерские проводки и записи в специальных ресурсах для целей налогового учета:
Дебет 90.02.1 Кредит 41.01 — на стоимость лицензий, приобретенных у лицензиара; Дебет 62.01 Кредит 90.01.1 — на сумму выручки от реализации неисключительных прав.Расходы по уплате патентной пошлины за регистрацию лицензионного договора включаются в прочие расходы организации на дату регистрации договора.
При оформлении документа Реализация (акт, накладная) необходимо обратить внимание на заполнение поля Счета учета (рис. 4). Доход, получаемый от передачи товарного знака в пользование, будет отражаться по кредиту счета 91.01, связанные с этим доходом расходы (в том числе и начисляемая амортизация) — по дебету счета 91.02.
Рис.
4. Реализация права на использование товарного знака
В результате проведения документа Реализация (акт, накладная) с видом операции Услуги сформируются бухгалтерские проводки и записи в специальных ресурсах для целей налогового учета:
Дебет 62.02 Кредит 62.01 — на сумму зачтенной предоплаты, полученной от лицензиата по лицензионному договору; Дебет 62.01 Кредит 91.01 — на сумму ежемесячно признаваемого внереализационного дохода; Дебет 91.02 Кредит 68.02 — на сумму начисленного НДС с ежемесячного дохода.
Главбух советует: есть аргументы, позволяющие не распределять единовременный разовый платеж за пользование компьютерной программой при методе начисления, а признать его единовременно. Они заключаются в следующем.
* При методе начисления расходы необходимо распределять, только если условиями договора предусмотрено получение доходов в течение более чем одного отчетного периода (абз. 3 п. 1 ст. 272 НК РФ).
Поэтому если получение дохода (поставка программного обеспечения) и осуществление расходов (оплата за программное обеспечение) происходят в одном периоде, то распределять данные расходы нет необходимости. Их можно списать единовременно (в том периоде, к которому они относятся) (абз.
1 п. 1, подп. 3 п. 7 ст. 272 НК РФ).
Однако, учитывая позицию Минфина России, это право, скорее всего, придется отстаивать в суде. В арбитражной практике есть примеры судебных решений, принятых в пользу организаций (покупателей компьютерных программ) (см., например, постановления ФАС Северо-Западного округа от 9 августа 2011 г. № А56-52065/2010, Московского округа от 8 декабря 2008 г. № КА-А40/10120-08, от 7 октября 2008 г. № КА-А40/8215-08, Поволжского округа от 16 февраля 2009 г. № А55-9496/2008).
Москва и МО С-Петербург и ЛО Бесплатный звонок по России
Оприходование покупок в программе 1С
Программный комплекс 1С используется практически всеми бухгалтерами для ведения финансовой документации своих предприятий.
Это очень мощный и удобный комплекс, в которых входит множество программ, специально адаптированных для использования на предприятиях и компаниях, ведущих различные виды деятельности.
Есть версии для торговых, производственных, строительных, сельскохозяйственных, образовательных, бюджетных, коммунальных и многих других учреждений и компаний.
Оприходование программ в 1С отличается от отражения покупки обычных товаров.
Поскольку программа является комплексной и далеко не самой простой, даже самому опытному бухгалтеру может оказаться не под силу разобраться в технических тонкостях внесения некоторых операций для их учёта в финансовой документации.
В этой статье рассмотрим, как покупка софта 1С должна правильно отражаться в меню самой программы. То есть, вы с вами научимся в меню программы указывать то, что она была приобретена для пользования на предприятии.
Это очень важно, поскольку, если этого не сделать, или же сделать неправильно, то могут возникнуть проблемы при проверке финансовой документации вашей деятельности.Предупредим сразу, что наша цель — показать процесс с технической стороны, чтобы вы знали, что и где нажимать. Мы не будем углубляться в тонкости бухгалтерского учёта, для этого есть другие специализированные ресурсы.
Краткая юридическая справка
Начнём, пожалуй, с краткой юридической справки. Согласно российскому законодательству, программное обеспечение относится к нематериальному активу.
Но, в случае 1С, нематериальным активом программа является лишь для компании 1С, разработавшей её и получающей определённую выгоду от её продажи.
Поскольку компания, которая приобрела лицензию, не приобрела право на распространение и не получает с этого материальной выгоды, операция покупки этого программного обеспечения не может отражаться как приобретение нематериальных активов.
Купив программу 1С, вы приобретаете неисключительное право на пользование продуктом интеллектуальной деятельности.
То есть, ваши права ограничены, поскольку лицензия позволяет лишь пользоваться софтом на определённом количестве компьютеров без права изменять программный код и получать дополнительную прибыль от перепродажи или других операций.
Соответственно, чтобы отражалась проводка программы, нужно указывать процедуру как прочие услуги, связанные с производством.
Ещё один момент, который стоит упомянуть, это срок, на протяжении которого будет учитываться расходы на покупку нематериальных прав. Согласно законодательству, есть несколько вариантов такого учёта.
Если срок не указан в договоре, то владелец либо самостоятельно выбирает такой период, либо же любые бессрочные договоры считаются заключёнными на срок пяти лет.
Мы не будем рекомендовать вам, какой вариант лучше, для этого проконсультируйтесь у юристов или более опытных коллег-бухгалтеров. В одном из писем компания 1С рекомендовала указывать срок договора два года.
После короткого юридического отступления, рассмотрим, как происходит оформление процедуры с технической стороны. Весь процесс будем рассматривать на самой последней версии 1С:Бухгалтерия 8. Если вы пользуетесь предыдущей версией, процедура может отличаться.
Отражение покупки программы
Для правильного ввода данных у вас на руках должны быть такие документы:
- Лицензионный договор.
- Акт приёма-передачи прав на пользование программным обеспечением.
К примеру, вы купили программу 1С и одноразово перевели на счёт продавца сумму 13 тысяч рублей. Вам нужно указать и настроить такие операции и платежи:
- Непосредственно приобретение программного обеспечения.
- Списание расходов будущих периодов.
Более удобно будет вначале создать расход будущего периода, а уже затем — покупку программы. Приступим.
- Запустите главное меню программы, войдя в него под своей учётной записью.
- С правой стороны экрана выберите в меню Справочники — Расходы будущих периодов — Создать. В открывшейся форме нужно будет заполнить правильные данные.
- Укажите такие показатели:
- Наименование — введите название вашего регулярного расхода, например, 1С:Бухгалтерия 8.
- Группа — можно оставить пустой.
- Вид для НУ — Прочие (выберите из списка).
- Вид актива в балансе — Прочие оборотные активы (выберите из списка).
- Сумма — введите сумму покупки, например, 13000 рублей.
- Признание расходов — По месяцам.
Как отразить в 1С Бухгалтерия 8.3 покупку программы 1С или другого ПО?
Схемы корреспонденций счетов.
Подборка по материалам информационного банка «Корреспонденция счетов» системы КонсультантПлюс
Ситуация:.
Как отразить в учете организации (пользователя) приобретение неисключительных прав на использование программы для ЭВМ (средств криптографической защиты информации) на условиях простой (неисключительной) лицензии? Лицензионный договор с лицензиаром (правообладателем) заключен в виде договора присоединения.
Организация приобрела лицензию на право использования программы на одном рабочем месте, стоимость которой составляет 900 руб. Согласием организации на заключение договора присоединения (акцептом) является факт перечисления ею денежных средств на расчетный счет правообладателя (лицензиара).
Использование программы возможно только после получения организацией лицензии, имеющей уникальный серийный номер.
Приказом руководителя организации срок использования программы установлен равным 36 месяцам. Программа используется для осуществления электронного документооборота.
Корреспонденция счетов:
Гражданско-правовые отношения
Программы для ЭВМ, в том числе программные средства криптографической защиты информации, являются результатами интеллектуальной деятельности, которым предоставляется правовая охрана (пп. 2 п. 1 ст. 1225, ст. 1261 Гражданского кодекса РФ, пп. «з» п.
2 Положения о лицензировании деятельности по разработке, производству, распространению шифровальных (криптографических) средств, информационных систем и телекоммуникационных систем, защищенных с использованием шифровальных (криптографических) средств, выполнению работ, оказанию услуг в области шифрования информации, техническому обслуживанию шифровальных (криптографических) средств, информационных систем и телекоммуникационных систем, защищенных с использованием шифровальных (криптографических) средств (за исключением случая, если техническое обслуживание шифровальных (криптографических) средств, информационных систем и телекоммуникационных систем, защищенных с использованием шифровальных (криптографических) средств, осуществляется для обеспечения собственных нужд юридического лица или индивидуального предпринимателя), утвержденного Постановлением Правительства РФ от 16.04.2012 N 313).
Исключительное право на программу для ЭВМ принадлежит ее правообладателю, без согласия которого другие лица не могут ее использовать (абз. 1, 3 п. 1 ст. 1229 ГК РФ). Организация (пользователь) может получить право использования такой программы по лицензионному договору.
Заключение лицензионного договора не влечет за собой перехода исключительного права к организации. Организация может использовать рассматриваемую программу для ЭВМ только в пределах тех прав и теми способами, которые предусмотрены лицензионным договором (п. 1 ст. 1233, п. 1 ст.1235 ГК РФ).
Проводки при покупке лицензий программ как НМА
Процедура приобретения нематериального актива подразумевает покупку лицензии, дающей заказчику неисключительное право пользования продуктом.
Организация может получить нематериальный актив одним из следующих способов:
- путем покупки согласно лицензионному договору;
- согласно законодательству (при реорганизации или взыскании имущества правообладателя);
- если объект НМА создан собственными силами организации.
- факт разрешения на пользование НМА;
- срок, в течение которого лицензиат имеет право пользоваться продуктом;
- условия, порядок выплаты, размер вознаграждения (или факт безвозмездности сделки).
Расходы на приобретение лицензий относят к расходам на основную деятельности. НМА, на которые было получено право неисключительного пользования, учитываются на внебалансовом счете по стоимости согласно договору.
Типовые проводки по приобретению организацией лицензий на программное обеспечение, а также на виды деятельности рассмотрим на примерах. Допустим, ООО «Снеговик» были приобретены:
- компьютер по стоимости 56 000 руб., НДС 8 542 руб.,
- лицензия на право использования операционной системой Windows (4 300 руб., НДС 656 руб.);
- ПО «1С: Бухгалтерия» (4 850 руб., НДС 740 руб.) со сроком использования 2 года.
Бухгалтером ООО «Снеговик» были сделаны такие проводки:
Как оформить и отразить в бухучете приобретение компьютерной программы
- год выпуска компьютерной программы.
- наименование организации;
- буква «С» в окружности или в круглых скобках;
Такой порядок установлен в статье 1271 Гражданского кодекса РФ.
Во-вторых, одним из основных условий учета компьютерной программы в составе нематериальных активов является наличие надлежаще оформленных документов, которые подтверждают:
- исключительные права организации на приобретенную компьютерную программу.
- существование компьютерной программы;
Об этом сказано в пункте 3 ПБУ 14/2007.
Однако это необязательно должно быть свидетельство о регистрации программы для ЭВМ в Роспатенте. Существование компьютерной программы и исключительные права организации можно подтвердить договором и актом о приеме-передаче исключительных прав на компьютерную программу (ст.
1285, 1261 ГК РФ)
Передача исключительных прав НМА
Бухгалтерский учёт
Стоимость НМА, использование, которого прекращено, в том числе при его выбытии в результате продажи, подлежит списанию. Одновременно со списанием стоимости НМА подлежит списанию сумма накопленных амортизационных отчислений по этому НМА (абз. 1, 2, 3 п. 34 ПБУ 14/2007).
Амортизационные отчисления по НМА прекращаются с первого числа месяца, следующего за месяцем списания этого актива с бухгалтерского учёта (п. 32 ПБУ 14/2007).
За государственную регистрацию договора об отчуждении исключительного права на программу для ЭВМ уплачивается государственная пошлина (пп. 4, 6 п. 1 ст. 333.30 НК РФ).
Учет программного обеспечения в бухгалтерском учете

Сегодня невозможно найти компанию, не применяющую в работе какое-либо программное обеспечение – от специализированных производственных и учетных программ до средств защиты и сервисов представления отчетности. О том, как отразить в учете программное обеспечение (ПО), пойдет речь в нашей публикации.
Особенности учета программного обеспечения
Электронная программа – итог интеллектуального труда, который может быть разработан собственными силами или приобретен у производителя либо дилера.
Покупая программное обеспечение, компания приобретает исключительные или неисключительные права на ее применение. Этот аспект и влияет на то, как должен осуществляться учет ПО.
По лицензионному договору на пользование ПО фирма получает неисключительные права (лицензию), а по договору отчуждения исключительных прав – то самое исключительное право на использование ПО.
Система учета программного обеспечения: исключительные права
Подобное право пользования ПО обычно возникает, если программа разрабатывается по заказу фирмы в соответствии с изложенными требованиями. При этом ПО учитывают в налоговом и бухучете как НМА (нематериальный актив).
Поставить на учет программное обеспечение следует по первоначальной стоимости, включающей в себя затраты, понесенные при покупке продукта. Если стоимость ПО не превышает 100 000 руб., то в налоговом учете актив признается неамортизируемым (п. 1 ст. 256 НК РФ), т. е. программу ценой до 100 000 руб. можно полностью списать на затраты в момент ввода в работу.
Срок полезного использования (СПИ) в налоговом учете определяется по техдокументации к ПО. Если установить его невозможно, фирма вправе сама определить срок службы, который не может быть менее 2-х лет (п. 2 ст. 258 НК РФ).
В бухучете предельная граница стоимости ПО для идентификации его в качестве амортизируемого НМА не установлена, поэтому начислять износ следует по всем НМА с известным СПИ. По активам с неопределяемым СПИ амортизация не исчисляется, но ежегодно предприятия обязаны пересматривать и уточнять срок службы НМА, подтвердив невозможность определения или установив его (п. 27 ПБУ 14/2007).
Исключительное право на ПО не имеет временных рамок, поэтому в бухучете СПИ определяется, опираясь на период, в котором планируется его использовать. На практике, чтобы избежать расхождений в налоговом и бухучете, предприятия устанавливают для ПО одинаковый срок использования.
Учет программного обеспечения: проводки
Покупка ПО на условиях исключительного права фиксируется в бухучете следующими записями:
| Операции | Д/т | К/т |
| Учтены затраты на приобретение ПО | 08/5 | 60 |
| ПО введено в эксплуатацию | 04 | 08/5 |
| Начисление ежемесячной амортизации в бухучете по НМА с известным СПИ | 20,26,44 | 05 |
| Программное обеспечение — налоговый учет: | ||
| — если затраты на покупку ПО не превышают 100000 руб. его полная стоимость списывается на расходы | 20,26,44 | 04 |
| — если стоимость ПО выше 100000 руб. — начисляется амортизация | 20,26,44 | 05 |
Пример
Компания, работающая на ОСНО, в июле 2018 приобрела исключительные права на программное обеспечение для организации кадрового делопроизводства стоимостью 300 000 руб.
Регистрация перехода права на программное обеспечение, постановка на учет оформлена в июле 2018, при этом уплачена госпошлина в сумме 7500 руб. Срок действия исключительного права – 60 месяцев.
В налоговом и бухучете амортизация по НМА начисляется линейным способом.
| Операции | Д/т | К/т | Сумма |
| Учтены затраты на ПО: | |||
| Стоимость права пользования ПО по счету поставщика | 08/5 | 60 | 300000 |
| Уплата госпошлины | 08/5 | 76 | 7500 |
| Ввод ПО в эксплуатацию | 04 | 08/5 | 307500 |
| Начисление амортизации с августа 2018 (307500 / 60 мес.) | 20,26,44 | 05 | 5125 |
По окончании СПИ (60 мес.) стоимость ПО будет учтена в расходах полностью. Если фирма захочет продлить действие исключительного права, то ПО не нужно списывать в бухучете, а продолжать учитывать с нулевой остаточной стоимостью. Сумму уплаченной в связи с этим госпошлины бухгалтеру придется отнести на текущие затраты.
Учет неисключительных прав на программное обеспечение
Покупка программного продукта по лицензионному соглашению дает приобретателю неисключительные права, подтверждаемые лицензией. В такой ситуации программа не может быть отнесена в состав НМА, поскольку собственностью фирмы не является. Учет затрат по ее приобретению будет осуществляться в расходах будущих периодов (РБП) на счете 97.
В налоговом учете такие затраты на ПО списывают ежемесячно равными долями в течение всего времени использования, т.е. периода действия лицензии. Если СПИ не означен в договоре, п. 4 ст. 1235 ГК РФ считает его заключенным на 5 лет, т. е.
затраты компания распределяет исходя из этого периода, устанавливая его самостоятельно. В бухучете списывать затраты по приобретению неисключительных прав на ПО можно, как и в налоговом — равными долями или одномоментно.
Обычно компании практикуют ведение БУ и НУ, равномерно распределяя расходы на весь период действия лицензии.
Кроме того, пользователь обязан вести учет лицензий программного обеспечения за балансом, открыв, например, новый счет 012 «НМА, полученные в пользование по лицензионному договору», поскольку неисключительное право на ПО у продавца является объектом НМА. Платежи за обновление программы учитывают в составе производственных текущих затрат.
Учет программного обеспечения в бухгалтерском учете 2018 при покупке с неисключительными правами осуществляется такими записями:
| Операции | Д/т | К/т |
| Оплата за пользование программой | 60,76 | 51 |
| Приобретено право использования ПО | 97 | 60,76 |
| Лицензия на программное обеспечение (бухгалтерский учет) учтена за балансом в величине оценки по договору | 012 | |
| Списание (ежемесячно) доли расходов будущих периодов (сумма затрат / количество месяцев пользования ПО) | 20,26,44 | 97 |
| Списание стоимости актива по завершении срока лицензии на использование ПО | 012 |
Покупка лицензии 1с проводки. Бухгалтерский и налоговый учет компьютерных программ. Списание расходов на покупку программы

Нужно в программе 1С Бухгалтерия 8.3 оформить покупку программного обеспечения (ПО), как это сделать?
Вопреки привычному выражению «купить 1С Бухгалтерия 8.3», пользователь приобретает по лицензии не само программное обеспечение, а право на использование результатов интеллектуальной деятельности. Обычно это право является неисключительным. В российском бухгалтерском учете, согласно Положению ПБУ 14/2007, такое право не признается нематериальным активом.
Если платеж за него был разовым, то стоимость неисключительного права необходимо отнести на расходы будущих периодов (сокращенное название — РБП), затем она подлежит постепенному списанию на затраты на протяжении срока действия договора.
Бывает, что в лицензионном договоре нет информации о сроке действия. Тогда организация вправе сама установить срок эксплуатации ПО, это должно быть указано в учетной политике. Рекомендуется, согласно информационному письму фирмы «1С», срок использования программных продуктов этой фирмы устанавливать величиной в 2 года.
Пример. Организация приобрела у партнера фирмы «1С» лицензию на использование компьютерной программы «1С:Бухгалтерия 8.3 (ред.3.0)», версия ПРОФ, стоимостью 13 000 руб.
Необходимо отразить в этой же программе произведенную покупку неисключительного права на использование ПО, отнести его стоимость на расходы будущих периодов, и затем за два года списать стоимость на счет затрат 26 «Общехозяйственные расходы» с помощью ежемесячных операций списания.
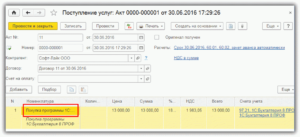
Зарегистрируем эту операцию типовым документом «Поступление товаров и услуг», указав вид документа — «Услуги (акт)». При указании номенклатуры занесем в справочник новую позицию, назовем ее «Покупка программы 1С Бухгалтерия 8 ПРОФ», вид номенклатуры должен быть «Услуга».
При заполнении реквизита «Расходы будущих периодов» необходимо создать новый элемент справочника – новую статью расходов будущих периодов, указав в ней стоимость программы и параметры списания (порядок признания расходов, дату начала списания, дату окончания списания РБП, счет и аналитику затрат):Таким образом, стоимость приобретенной программы будет сразу включена в РБП. Проведем документ «Поступление товаров и услуг», при этом он сформирует проводку в Дт бухгалтерского счета 97.21 по введенной статье «1С Бухгалтерия».
(В данном примере организация-покупатель является плательщиком НДС, поэтому проводка выполнена на величину стоимости программы без НДС, а сумма НДС отнесена в Дт 19.04):

