
Возврат ндс для юридических лиц при покупке товаров
Как вернуть НДС юридическому и физическому лицу
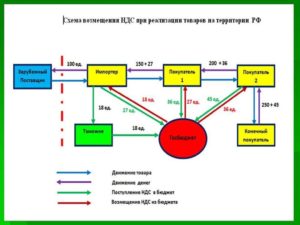
Как оформляется возврат НДС для юридических лиц? Уплата этого косвенного налога существенно сокращает прибыль организаций и предпринимателей на основной системе налогообложения.
Излишне выплаченную сумму или входящий НДС (за покупки у других организаций) можно вернуть у государства.
Рассказываем, порядок возвращения налога на добавленную стоимость из бюджета и необходимые для этого документы.
Как происходит возврат НДС для юридических лиц
Налог на добавленную стоимость уплачивают все предприниматели и организации, работающие на системе общего налогообложения. Он включается в стоимость товара для потребителя в размере 10% или 20% от выгодной цены для продавца. Эта сумма не является прибылью предпринимателя — он перечислит её в бюджет и заполнит соответствующую декларацию. Если не перечислит — будет платить штраф.
Однако в отдельных случаях уже уплаченные суммы можно вернуть из бюджета:
- из-за бухгалтерской или секретарской ошибки возникла переплата — налогоплательщик перечислил в бюджет больше, чем был должен;
- сумма входящего НДС (который предприниматель или организация заплатили покупая у других ИП и юрлиц) превысила сумму начисленного обязательства — разницу можно вернуть;
- при реализации товаров на экспорт при подтверждении нулевой ставки можно вернуть входящий НДС по экспортной операции.
Разберём порядок действий в каждой ситуации.
Возвращение НДС помогает предприятию экономить и сокращать издержки
Порядок возмещения налога на добавленную стоимость
Проще всего вернуть налог после ошибочной переплаты. Если в бухгалтерских документах или квитанциях возникла неточность, например, опечатка в сумме, можно и нужно забрать эти деньги у налоговой службы обратно. Как вернуть переплату по НДС:
- Установить точный размер ошибки.
- Подготовить заявление по форме КНД 1150058, отнести его в отделение ФНС лично или отправить почтой.
- Успеть подать заявление в течение 3 лет со дня уплаты.
- Излишне выплаченную сумму вернут в течение 1 месяца.
Как возвращается НДС с покупки или входящий НДС? Если ИП или организация работают по общей системе налогообложения, они вправе возвращать разницу между входящим и начисленным налогом на добавленную стоимость.
Если налогоплательщик работает по любому другому режиму — упрощённому, вменённому или патенту — возмещать НДС нельзя.
Возвращение входящего налога на добавленную стоимость пройдёт 2 этапа:
- проверка подтверждающих документов — первичной бухгалтерской документации, счетов-фактур;
- возмещение налога.
При проверке налоговая служба может требовать любые подтверждающие документы, необходимо оперативно и своевременно предоставлять их. Возможна также углубленная перекрестная проверка, когда ФНС будет одновременно проверять бумаги заявителя и его контрагентов. Суммы входящего и начисленного НДС должны совпадать.
Если у налоговой службы не возникло претензий к документам, у налогоплательщика есть 3 варианта возмещения средств:
- получить деньги на расчётный счёт (используется та же форма заявления 1150058);
- зачесть положенную сумму в счёт будущих платежей;
- погасить ими имеющиеся штрафы и задолженности.
При реализации из России товаров на экспорт с нулевой ставкой НДС можно сокращать бюджетные обязательства.
Необходимо подготовить декларацию и приложить к ней документы, подтверждающие, что товар реализован с нулевой ставкой и что у налогоплательщика есть право применения такой ставки.
Это необходимо сделать в течение 180 суток после отгрузки товаров на экспорт. Когда декларация и подтверждающие документы готовы, можно подавать заявление о возврате налога.
Схема возврата НДС юридическим лицам и ИП
Необходимые документы
Чтобы убедить налоговую службу в праве на возврат излишне уплаченных сумм, потребуется собрать подтверждающие документы. ФНС строго относится этих документов, зачастую устраивая углублённую камеральную проверку с привлечением актов и свидетельств контрагентов.
Для возврата НДС потребуются:
- первичная бухгалтерская документация;
- счета-фактуры, акты приема-передачи, платежные документы;
- заявления по форме 1150058 (скачать: Заявление на возврат НДС).
Можно ли вернуть НДС физическому лицу
Данный налог включается в цену товара, по которой его приобретают потребители.
Размер выплаченной государству суммы можно узнать в чеке любой покупки — он составляет 10% или 20% стоимости продукции.
Несмотря на то, что переводить эти средства в бюджет будет продавец, по факту этот налог уплачивают потребители. Единственный способ отказаться от выплаты НДС — отказаться от покупки товара.
Многим гражданам такой порядок кажется несправедливым. Они задаются вопросом, как вернуть НДС физическому лицу. К сожалению, ответ очень прост — отечественное законодательство не предусматривает подобной возможности. Дело в том, что НДС ежегодно добавляет в бюджет страны больше 17 триллионов рублей (за 3 квартала 2018 года).
Заключение
Возврат НДС из бюджета помогает предпринимателям и организациям частично компенсировать затраты на этот налог, сокращать обязательства перед бюджетом.
Вернуть налог можно только в 3 случаях — ошибочная переплата, превышение входящего НДС над начисленным и отправка товара на экспорт. Эта льгота доступна только ИП и ООО на общей системе налогообложения.
Возможность возврата или компенсации налога для физических лиц не предусматривается.
, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
Как вернуть НДС физическим и юридическим лицам
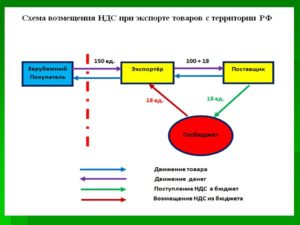
Возврат НДС — это получение излишне уплаченных налогов из бюджета. Такое право возникает у налогоплательщика в отдельных случаях. Что такое возврат НДС, кто и в каких случаях имеет на это право, расскажем в нашей статье.
КонсультантПлюс ПОПРОБУЙТЕ БЕСПЛАТНО
Получить доступ
Практически любой гражданин, предприниматель или организация, приобретая товары, работы или услуги, становится плательщиком особого вида фискального обременения — налога на добавленную стоимость. Этот налоговый сбор — своего рода наценка на фактическую стоимость приобретаемой продукции или услуги. Конечно, ряд товаров освобожден от налогообложения, но их число незначительно.
Несмотря на то, что обременение по налогу на добавленную стоимость ложится на всех, налогоплательщиками данного сбора признаются только юридические лица и индивидуальные предприниматели, применяющие общую систему налогообложения (ОСНО). Также налогоплательщиком налога на добавленную стоимость могут быть признаны организации и ИП на спецрежимах (УСН, ЕНВД, ЕСХН, ПНС) при совершении отдельного рода операций.
Что дает статус налогоплательщика? Данное условие наделяет экономический субъект не только обязательствами по исчислению и уплате денег в бюджет, но и дает право на возврат НДС при покупке.
Кто может вернуть НДС
При реализации плательщик налога включает обязательства в стоимость реализуемого товара, работы, услуги.
Сумма к уплате в бюджет определяется как 10 % или 20 % (10/110 или 20/120 соответственно) от стоимости реализации. Но у плательщика имеется право на налоговый вычет.
Он равен сумме НДС, уплаченного за приобретенные товары, работы, услуги для осуществления деятельности. Например, на приобретение материалов для производства.
ИП и организации, применяющие спецрежимы, но являющиеся плательщиками налога на добавленную стоимость, возместить сбор из бюджета не вправе.Следовательно, кто имеет право на возврат НДС? Это те налогоплательщики, у которых в отчетном периоде сумма налога к уплате в бюджет превысила сумму налоговых вычетов. В большинстве случаев такое право возникает при экспорте.
Экспортный возврат НДС для юридических лиц — что это и когда возникает. Как известно, организации вправе применять нулевую ставку НДС к товарам, экспортируемым за пределы Российской Федерации. Следовательно, налог к уплате в бюджет равен нулю.
Но ведь компания приобретала материалы, услуги, работы для производства экспортного товара. Значит, есть право на налоговый вычет. Как результат, возникает отрицательная разница между задолженностью в бюджет и суммой вычета.
Именно эта разница и приходится к возврату.
Данные условия предусмотрены исключительно для организаций и ИП, а имеют ли право на возмещение простые граждане? К сожалению, возврат НДС для физических лиц не предусмотрен в НК РФ.
Россияне не вправе вернуть НДС, уплаченный с товаров, работ, услуг, приобретенных на территории Российской Федерации. Однако есть исключения. Можно возместить налог при ввозе заграничного товара в Россию.
Как это сделать, мы рассказали в конце статьи.
Условия и порядок возмещения
Итак, возврат НДС из бюджета в каких случаях производится, мы обозначили выше. Теперь разберемся, как получить возмещение из бюджета.
Ключевые условия для возмещения:
- Организация или ИП применяет ОСНО. Повторимся, субъекты на иных режимах обложения, даже при условии уплаты НДС в бюджет, не вправе претендовать на возмещение налога на добавленную стоимость из бюджета.
- Сумма обязательств меньше налогового вычета. Обратите внимание, что НДС к уплате исчисляется не только со стоимости реализованной продукции, но и ряда других операций. Полный список закреплен в НК РФ.
- Право на возмещение подтверждено документально. Налогоплательщик подал в ИФНС все необходимые документы:
- налоговую декларацию;
- договор поставки;
- книгу покупок и продаж;
- счета-фактуры;
- таможенные декларации с отметками;
- иные документы.
- Оформлено заявление на возврат НДС для ООО, ИП, НКО или налогоплательщика иного статуса.
Tax Free — возмещение для физлиц
За покупку товаров, работ, услуг на территории РФ физические лиц возместить сбор не могут. Право на возмещение возникает при шопинге за рубежом. Однако не за все покупки можно вернуть налоги. Перечень товаров, как и размер налога к возврату, в каждой стране устанавливается в индивидуальном порядке.
Поэтому прежде чем обратиться за возмещением, уточните, внесен ли данный вид продукции в перечень товаров на Tax Free.
Для оформления возмещения требуется специальный чек. При выезде из иностранного государства на пункте таможенного досмотра подайте на проверку обновку и данный чек. Работник таможни проверит соответствие и поставит на чеке штамп, подтверждающий вывоз товара из страны.Получить возврат сбора физлицу можно сразу по прилету, в российском аэропорту. Деньги вернут на банковскую карту или выдадут наличными. Также можно получить возмещение, отправив документацию по почте в адрес посредника, который указан на квитанции. Третий способ возмещения: обратиться в банк, который является партнером компании-посредника.
Подведем итоги
Вернуть налог из бюджета могут индивидуальные предприниматели и организации, применяющие ОСНО. Налогоплательщики на специальных режимах такого права не имеют.
Чтобы получить деньги от ФНС, необходимо подтвердить свое право на возмещение. Для этого требуется подать декларацию, подтвердить право на вычет, подтвердить экспорт продукции за рубеж, подготовить заявление на возврат по установленному образцу (КНД 1150058).
Физические лица вправе возместить налог только за товары, приобретенные за пределами РФ, при их ввозе в нашу страну. Перечень продукции и размер возврата НДС по Tax Free следует уточнить заранее.
Возврат НДС для юридических лиц
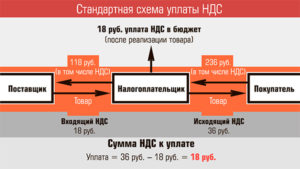
Copyright: фотобанк Лори
Возврат НДС налоговой службой регламентируется нормами ст. 176 НК РФ. Для субъектов коммерческой деятельности доступны два варианта получения возмещения по налоговым обязательствам – в общем порядке и ускоренный по заявлению. В первом случае необходимо дождаться окончания камеральной проверки декларационных форм, во втором возмещение будет оформлено досрочно.
Возврат НДС для юридических лиц – что это
Процедура возврата инициируется налогоплательщиками, если суммарный размер вычетов превысил объем налоговых обязательств по итогам отчетного периода. Факт наличия излишне уплаченных средств по налогу показывается в декларации. Ситуации, в которых появляется право на возмещение НДС:
- В течение отчетного интервала налогоплательщик исправно перечислял платежи в счет погашения налоговых обязательств. Но при итоговом подсчете выявилось, что к вычету принята сумма налога, превышающая фактически начисленный размер средств к перечислению.
- Экспортер применяет льготную ставку по НДС, равную 0% (ст. 164-165 НК РФ). В момент реализации сделки купли-продажи с поставщиками экспортер сталкивается с ситуацией, когда он в составе общей цены оплачивает налог. Возместить его размер можно только через налоговые органы.
Когда осуществляется возврат НДС, ключевыми его моментами является выведение суммы переплаты и оповещение об этом ФНС. После запуска налогоплательщиком процедуры возврата начинается невыездная проверка его декларационных форм. По итогам всех этапов возможны два варианта:
- перечисление заявленных средств на счет налогоплательщика;
- получение разрешения на зачет в будущем периоде остатка вычетов по НДС.
Возврат налога НДС: последовательность действий
Инициирование процедуры возврата излишне переведенных в бюджет сумм по НДС доступно для группы субъектов предпринимательства, являющихся плательщиками этого налога. Процесс получения возмещения состоит из нескольких этапов:
- Составление и подача в контролирующий орган декларационной формы с выведенной в ней суммы налога, подлежащей возврату.
- Ожидание окончания камеральной проверки. На нее налоговикам отводится 3 месяца. В процессе сверки всех данных, показанных налогоплательщиком в декларации, сотрудники ФНС могут запросить документы, подтверждающие право на вычет.
- После проверки налоговым органом выносится решение о дальнейших действиях – будет реализован возврат НДС для юридических лиц или нет.
- Осуществление операции по переводу на банковский счет налогоплательщика суммы возмещения переплаты.
Если в ходе проверки отчетной документации у налоговиков возникают претензии, они отражаются в акте.
Налогоплательщик на протяжении месяца вправе представить свои возражения по указанным в акте нарушениям (все возражения и пояснения предъявляются в письменном виде).
После завершения периода оспаривания контролирующий орган выносит решение о применении или неприменении меры ответственности, уведомляет об итогах рассмотрения материалов дела налогоплательщика.
Возврат будет осуществлен, если нет недоимки по налогу, налогоплательщик не привлекается к ответственности за допущенные правонарушения в сфере налогового права в отношении НДС. Если при возмещении переплаты возникла задержка, у налогоплательщика появляется право получить проценты за просрочку платежа.
Особенный порядок оформления компенсации налоговой переплаты действует при аннулировании сделок. Когда осуществляется возврат товара, НДС должен быть исчислен как при процедуре обратной продажи.
Норма обусловлена тем, что товарная продукция была принята покупателем, товарная накладная подписана всеми участниками сделки, право собственности на продукцию перешло к покупающей стороне.
Алгоритм действий:
- осуществление обратной реализации по стоимости, которая действовала при первоначальной продаже;
- бывшим покупателем формируется счет-фактура и выставляется бывшему поставщику;
- фиксация документа в книге продаж.
Когда реализуется возврат, у покупателя НДС не начисляется, если приобретенная товарная продукция не была оприходована.
Получение возмещения по налогу при экспортных операциях обладает своими тонкостями. Возврат возможен в отношении группы товаров, которые по факту были вывезены за границу. Это действие должно быть документально подтверждено (отметка таможенного органа на декларации).
Инициирование возврата переплаты по налогу начинается с обоснования права на применение нулевой ставки по НДС.
В качестве доказательств могут служить таможенные декларации, договоры с иностранными контрагентами и товаросопроводительные бланки, на которых имеются отметки таможенной службы.
Если компания в одном периоде провела операции и по экспорту, и по внутренней реализации на территории РФ, учет НДС к возмещению должен быть раздельным. Например, ООО «Экс» в отчетном периоде реализовало сделок на общую сумму 1 753 185 руб., в том числе НДС 148 062 руб.:
- внутри РФ – 970 629 руб. (НДС 148 062 руб.);
- продажа партии фарфоровых изделий в Чехию на сумму 782 556 руб. при НДС, равном 0%;
- входной НДС по учету составил 123 777 руб.
На первом этапе осуществляется определение доли выручки по операциям экспорта:
782 556 / (1 753 185 – 148 062) = 0,49.
Следующий шаг – выведение суммы к возмещению по экспорту. Она равна 60 651 руб. (123 777 х 0,49). Сумма, предъявляемая к вычету по внутренней реализации, составит 63 126 руб. (123 777 – 60 651).
Читать дальше
Возмещение НДС — как вернуть НДС ООО и ИП на ОСНО в 2020 году
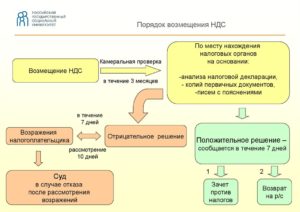
Разберемся, что такое возмещение НДС и как осуществить возврат налога на добавленную стоимость юридическим лицам и индивидуальным предпринимателям, применяющим общую систему налогообложения.
По итогам каждого отчетного периода (квартала) ИП и организации на ОСНО обязаны сдавать декларации по НДС. В декларации налогоплательщик указывает:
- сумму НДС, подлежащую уплате в бюджет, если сумма налога от реализации оказалась выше «входного» НДС.
ООО «Сталь» реализовало товаров на сумму 1 650 000 руб. (в том числе НДС 251 695 руб.), и закупила материалов на 550 000 руб. (в том числе НДС 83 898 руб.). НДС к уплате в бюджет составит 167 797 руб. (251 695 – 83 898).
- сумму НДС, подлежащую возмещению из бюджета, если сумма «входного» НДС оказалась выше НДС от реализации.
ООО «Сталь» реализовало товаров на сумму 820 000 руб. (в том числе НДС 125 085 руб.), а товаров закупила на сумму 1 450 000 руб. (в том числе НДС 221 186 руб.) Сумма налога, подлежащая возврату из бюджета, составит 96 101 руб.
Примечание: важно не путать понятия «налоговый вычет по НДС» и «НДС к возмещению», это два абсолютно разных понятия. Налоговым вычетом называют налог, уплаченный при приобретении товаров, а НДС к возмещению – разницу между НДС от реализации и «входным НДС», подлежащую возврату из бюджета.
Учитывая изложенное, право на возмещение (возврат) из бюджета налога на добавленную стоимость возникает в случае, когда «входной» НДС превышает НДС от реализации. Такая ситуация может возникнуть также если налогоплательщик использует разные ставки налога при реализации и приобретении товаров (работ и услуг). Например, реализует товар по ставке 0% или 10%, а приобретает по основной – 18%.
Кто имеет право на возмещение НДС
Право на возврат налога на добавленную стоимость имеют только плательщики этого налога, то есть ИП и организации, применяющие общую систему налогообложения. Предприниматели и компании на спецрежимах (ЕНВД, ПСНО, УСНО или ЕСХН) не имеют права на возврат налога.
Примечание: если ИП или организация выставила контрагенту счет-фактуру с выделенной суммой НДС, она обязана будет уплатить полученную от покупателя сумму налога в бюджет, но возместить ее из бюджета она не сможет.
Условия возмещения НДС из бюджета
Право на возмещение НДС у плательщиков данного налога возникает при соблюдении следующих обязательных условий:
- Документальное подтверждение (наличие первичных документов в том числе счетов-фактур, подтверждающих произведенные операции);
- Реальность сделки и ее направленность получение прибыли в рамках предпринимательской деятельности;
- Оприходование товаров, работ или услуг;
- Добросовестность всех участников сделки, включая контрагентов второго и третьего звена.
Примечание: несоблюдение хотя бы одного из указанных выше условий повлечет отказ в возврате налога из бюджета.
Обычный (общий) порядок возмещения НДС из бюджета
Используется основным большинством плательщиков НДС. Возврат налога производится по окончании камеральной налоговой проверки.
Возмещение НДС в общем порядке состоит из следующих шагов:
- Сбор документов, подтверждающих обоснованность возмещения налога из бюджета
Данный этап включает в себя подготовку первичных документов, подтверждающих правомерность заявления НДС к вычету и, как следствие, возмещение его из бюджета.
- Заполнение налоговой декларации по НДС
Декларация по налогу на добавленную стоимость, независимо от того заявлен в ней налог на возмещение или на уплату, должна быть сдана в налоговый орган только в электронной форме. Данное правило действует для всех налогоплательщиков с 2015 года.
Отчетность представляется в формате электронного документа через операторов телекоммуникационной связи.
Сдача декларации на бумаге при обязанности ее представления в электронной форме будет приравнено налоговым органом к непредставлению отчетности вовсе.
Как вернуть НДС юридическим лицам
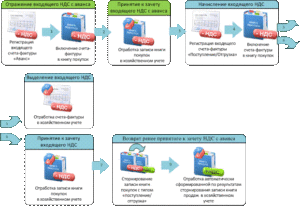
НДС представляет собой косвенный налог, исчисление которого осуществляется продавцом при продаже товаров. Плательщиками сбора являются организации и предприниматели. Иногда возможен возврат НДС для юридических лиц, рекомендуется ознакомиться с условиями возмещения.
Каким образом оформляются документы для возмещения НДС
Для получения вычета по налогу на добавленную стоимость требуется подать некоторые документы. Необходимо представление декларации, заявление, счета-фактуры, данные из книг покупок и продаж и т.д.
Отказать в возмещении могут, если документы оформлены некорректно. Самая распространенная ситуация отказа в выплате – ошибки в документах. Другая частая причина – отсутствие некоторых документов, допущение ошибок в отчетности, проблемы при принятии на учет.
Первоначально для возврата налога требуется подать декларацию, которая проверяется налоговыми инспекторами в течение 2 месяцев, но в отдельных случаях ее изучение может продлиться ¼ года. В процессе проверки налоговые органы могут запросить дополнительные документы.
Если выявляются неполадки, фискальным органом составляется акт проверки, где отражаются недочеты. Впоследствии плательщик должен представить письменные возражения и пояснения по обнаруженным ошибкам.
В дальнейшем фискальный орган привлекает или отказывается от привлечения лица к ответственности. Если у лица есть недоимка по сбору, долги по пеням и штрафам, сбор засчитывается на счет погашения долга.
В случае если ошибок не было обнаружено, налоговые органы принимают решение о возмещении платежа. При отсутствии у плательщика недоимок и долгов происходит процесс возврата. Вопрос о перечислении платежа становится актуальным, когда размер вычетов становится больше суммы сбора к уплате.
Возмещение НДС: кто может воспользоваться
Вернуть уплаченные отчисления могут лица, которые являются плательщиками. То есть, в данном случае речь идет об организациях и ИП, которые работают на ОСН. Все фирмы и ООО, ИП на специальных режимах, например, УСН, которые освобождены от взноса, лишены возможности оформлять вычеты.
При этом льготный процент по тарифу или нулевая ставка не приравнивается к освобождению от внесения платежей. В связи с этим лица, применяющие льготный тариф, могут возместить сбор.
Общие условия перевода платежа разработаны исходя из принципа расчета взноса. При каждой продаже плательщиком оформляется счет-фактура, где выделен размер платежа.При покупке товаров лицо получает входящие счета фактуры с выделением платежа, если поставщики также являются налогоплательщиками. Поэтому при работе на ОСН многиепредприниматели стараются выбирать поставщиков, которые также работают на общем режиме.
Что такое НДС простыми словами: кто платит, ставки налога, примеры расчета и использование налогового вычета
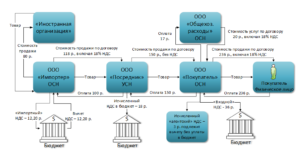
Каждый начинающий предприниматель, зарегистрировавший собственное ИП сталкивается с необходимостью вести финансовую отчетность.
Знание и неукоснительное следование действующим правилам системы налогообложения дает бизнесмену возможность уберечься от возможных проблем с налоговой службой, а в ряде случаев даже немного сэкономить деньги.
НДС – один из наиболее трудных для расчета. Ключевая сложность в расчете подобного налога заключается не только в различных процентных ставках, но также и в некоторых особенностях, связанных с возможностью получения возврата назначенной налоговой выплаты.
Что это такое?
Если просмотреть любой доступный бизнес-справочник, то можно увидеть, что НДС являет собой налог, которым облагается компания, либо предприятие, занимающееся выпуском и реализацией продукции или услуги.
НДС создает нечто вроде буфера дополнительной рыночной стоимости выпускаемого компанией товара. Рассчитывается он как соотношение между первоначальной ценой купленного товара и его новой ценой, по которой будет произведена реализация.
Сегодня ставка налога в РФ составляет восемнадцать процентов на подавляющее число импортируемой продукции. Но некоторые категории товаров облагаются более низким процентным начислением: всего десять процентов. Например, продукты питания, товары, используемые в медицине. Продукция, созданная на территории страны.
Все категории товаров, отправляемые за пределы Российской Федерации (экспорт) не облагаются налогом. Правда, в ряде государств мира НДС могут облагаться даже экспортируемые товары.
Например, в Венгрии НДС составляет двадцать семь процентов, в Швейцарии порядка восьми процентов, в Швеции все экспортируемые товары и услуги облагаются 25 процентами налогов, в Таиланде НДС достигает семи процентов.
Кто платит?
Практически каждый бизнесмен, открывший собственное предприятие, сталкивается с требованием уплаты НДС.
Налогом облагаются компании, физические и юридические лица, создающие дополнительную стоимость и имеющие общий режим налогообложения.
От уплаты налога могут быть освобождены ИП и предприятия, которые ведут отчетность в специальных налоговых режимах.
Ставки налога
Как писалось выше, действующая в России система налогообложения для юридических и физических лиц предполагает следующие процентные ставки НДС:
- Нулевая ставка. Может применяться к компаниям-экспортерам. Требуется подтверждение с полным пакетом документов по сделкам ориентированным на экспорт.
- Десять процентов. Используется для подавляющего числа детских и продовольственных товаров.
- Восемнадцать процентов. Самый большой размер НДС, устанавливаемый для подавляющего числа ИП и предприятий.
Счет-фактура: составление
Счет-фактура представляет собой один из основных документов в вопросах уплаты НДС.
Подобный документ крайне необходим в процессе подачи декларации о вычете начисленного налога.
В процессе передачи имущественных прав либо продажи определенной продукции начисляется налог путем выписки счета-фактуры.
Например, покупатель, получая счет-фактуру, должен производить все необходимые записи в своей книге сделок, тем самым в будущем подтверждая право на получение вычета по налогу. Указанный в счете-фактуре объем денежных средств, учитывается при составлении и подачи декларации в налоговую службу.Порядок оформления подобного вида документа юридическими лицами прописан в письме Министерства финансов от двадцать шестого мая 2015 года и статье 169 НК России.
Счет-фактуру могут не составлять только те компании и бизнесмены, которые располагают определенными налоговыми преференциями.
На что стоит обратить внимание
В процессе проверки адресов может возникнуть путаница, потому как многие предприятия, указывают в документации свое фактическое место расположения, а не юридический адрес. Также ошибки могут быть допущены в процессе оформления номеров платежной документации и в наименовании компании.
Как считать НДС? Пример
Как считать ндс к уплате? Для более полного понимания, что представляет собой такой налог как НДС, стоит рассмотреть два простых примера.
Первый пример
Допустим, предприниматель открыл небольшой магазин по продаже джинсовой одежды.
Однако для начала работы ему следует найти оптового поставщика, у которого он мог бы закупать товар.
Допустим, поставщик найден и у него были куплены пятьдесят пар джинсов на общую сумму десять тысяч рублей (двести рублей за одну пару джинсов).
В подобном случае, в стоимость одежды уже были заложены восемнадцать процентов налога, оплатить который должен будет оптовый поставщик.
Двести рублей составляет 118 процентов (либо 1,18). Цена одной пары джинсовой одежды без учета налога на добавленную стоимость (у оптового поставщика) составляет 169,5 рублей (стоимость была округлена для простоты расчета).
Следовательно, тридцать с половиной рублей с каждой пары джинсов – это уплаченный предпринимателем НДС, либо 1 525 рублей за всю партию джинсовой одежды. Данная сумма будет учитываться в качестве «входящего» взноса.
Приобретая материалы для их последующей розничной реализации, предпринимателю необходимо доказать, что в стоимость товаров уже включен НДС, в данном случае этим доказательством служит счет-фактура, чек либо накладная с соответствующими строками про налог. Учет обязан быть наглядным и прозрачным для налоговой службы.
Перед тем как будет генерироваться стоимость готовой к реализации продукции, предпринимателю следует вычесть налог на добавленную стоимость из приобретенного товара – объем вычитанных денег и будет служить основой для последующего расчета налога. После того, уже создав готовую продукцию, необходимо учесть налог, а именно, восемнадцать процентов.
Допустим, что предприниматель смог продать купленные у оптовика джинсы по цене 1000 рублей за штуку.В таком случае, после продажи всей партии набежит выручка в размере 50 тысяч рублей.
Подобная сумма и есть аналогично предыдущим 118 процента, другими словами, база «исходящего» НДС будет равна:
- 50 тысяч рублей / 1,18 = 42 373 рубля (100 процентов);
- 50 тысяч рублей – 42 373 = 7 627 рублей.
В конечном счете, предприниматель должен будет уплатить 7 627 – 1 525 = 6 102 рубля.
Второй пример
Была куплена одежда по цене 2 000 рублей, а продана уже по 3 000 рублей. В данном примере, объем денежных средств, требуемый для уплаты налога на добавленную стоимость может быть рассчитан еще проще: вся добавленная стоимость (тысяча рублей) принимается за 1,18 либо 118 процентов. Следовательно, размер НДС из расчета восемнадцати процентов составит:
- 1 000 / 1,18 = 847,5 рублей;
- 1 000 – 847,5 = 152,5 рублей.
Если было продано идентичное число товара, что и куплено, то НДС, который следует уплатить, можно считать просто с добавленной на единицу товара стоимости (разница между стоимостью покупки и продажи).
Возмещение налога – как вернуть НДС
Возврат подразумевает использование налогового вычета, являющегося объемом денежных средств, на размер который государство позволяет снизить налог, требуемый к выплате при продаже товаров либо услуг.
Согласно российской законодательной базе, воспользоваться возможностью возмещения НДС могут предприятия и частные предприниматели, использующие общую систему налогообложения, но при этом не имеющие какие-либо налоговые преференции и работающие с товарами и услугами, подпадающими под систему налогообложения.
В подавляющем числе случаев к вычету принимается НДС, сумма которого предъявлена поставщиком услуги либо продукции. Частный бизнесмен способен возместить начисленный налог в случае, если он выполняет обязанности налогового агента.
Процесс возврата НДС для юридического лица
- Предоставление в налоговую документации, в которой прописан объемом денежных средств, требуемых к возмещению.
- Проведение служащими налоговой службы камерной оценки. Проверка проводится на протяжении девяносто календарных дней с момента подачи документации.
- Вынесение окончательного решения налоговым органом, будет ли проведено возмещение НДС, либо был получен отказ.
В подавляющем числе случаев, налоговые службы, ссылаясь на формальные условия отказа, стараются принять решение об отказе в возврате налога.
В результате, подобный процесс нередко приводит к разбирательствам в зале суда.
Возмещение НДС при покупке автомобиля
Можно ли вернуть ндс с покупки автомобиля? В случае покупки нового либо поддержанного автомобиля, законодательство России позволяет вернуть часть уплаченного налога исключительно нерезидентам страны, потому как они не обязаны уплачивать российские налоги, как например, резиденты РФ.
Возврат при покупке квартиры либо дома
Как вернуть ндс с покупки квартиры? Исходя из статьи двести двадцать Налогового кодекса России, физическое лицо имеет законное право на предоставление налогового вычета (имущественного) в сумме денежных средств, которые были израсходованы на постройку либо покупку дома (квартиры) на территории государства, в размере фактических растрат, но не больше миллиона российских рублей.
Налогоплательщик может вернуть налог от покупки дома либо в квартиры в ипотеку в кредитных организациях, расположенных на территории страны. В частности, возмещению подлежит проценты по имущественному кредиту, не больше одного миллиона рублей.
Как происходит возврат НДС для юридических лиц — Юридический справочник бизнеса
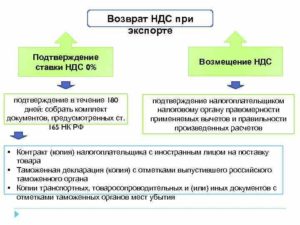
Возврат НДС юридическому лицу представляет собой разницу между неполученной прибылью предприятия и фактически уплаченным налогом на добавленную стоимость.
Для возврата юридическому лицу излишне уплаченного налога на добавленную стоимость существует определенный порядок, утвержденный нормами законодательства.
В рамках этого порядка происходит подготовка, сбор и подача в налоговые органы необходимых документов.
Возмещение НДС может происходить в различных ситуациях, при которых производитель неверно рассчитывает количество реализуемых в перспективе товаров и услуг.
Наиболее распространенной является ситуация, при которой организацией уплачен налог, исходя из стоимости продукции, но сама продукция не реализована в полном объеме. В данном случае компенсируются денежные средства, которые могли бы быть получены фирмой при условии реализации продукции.
Таким образом, чаще всего с такой проблемой сталкиваются предприятия, занимающиеся импортом и экспортом продукции, а также лизинговыми сделками.
Условия возврата НДС
Право на возврат НДС имеют предприятия, уплачивающие данный налог, независимо от формы собственности (общественная, частная, муниципальная, государственная).
Порядок возврата налога на добавленную стоимость урегулирован Налоговым кодексом РФ, а именно статьей 176. Согласно данному документу, за каждый объект налогообложения предусматривается внесение налогового сбора, но если за налоговый период сумма вычета будет больше общей суммы налога, это становится основанием для возврата НДС.
Для возврата НДС организацией должны быть соблюдены следующие условия:
- все реализованные товары и услуги должны облагаться НДС;
- сумма вычетов должна быть больше общей суммы налога, уплаченного предприятием;
- налогоплательщиком должны быть предоставлены все документы, подтверждающие превышение суммы;
- предприятием должно быть подано заявление на возмещение НДС.
Перед тем как подавать заявление на возмещение НДС, следует убедиться в правильности ведения бухгалтерии и всего документооборота, чтобы не столкнуться с отказом в компенсации денежных средств.
Механизмы возмещения НДС
Возврат НДС может осуществляться путем применения одного из двух механизмов: общего или заявительного (предполагающего возврат налога в ускоренном режиме).
Наиболее часто применяется общий порядок возмещения налога на добавленную стоимость.
Заявительный порядок может быть применен следующими организациями:
- предприятиями, которые в течение последних трех лет своевременно уплачивали платежи в размере более семи миллиардов рублей;
- предприятиями, которые в течение последних трех лет своевременно уплачивали платежи в размере более десяти миллиардов рублей;
- налогоплательщиками, предоставившими документ поручительства со стороны управляющей компании;
- налогоплательщиками, предоставившими банковскую гарантию.
Для подтверждения права на возврат НДС могут понадобиться:
- учредительные документы юридического лица;
- платежные документы (чеки, счета на приобретение товаров и т. д.
);
- книга закупок и продаж;
- налоговая декларация;
- бухгалтерская и налоговая документация;
- заявление на возврат НДС.
Не все перечисленные документы требуются сразу при обращении в налоговую службу для возврата НДС, однако, как правило, их предоставление будет необходимо в процессе рассмотрения заявки.
Такое большое количество документов связано с проведением тщательной проверки органом ФНС для исключения возможности совершения каких-либо мошеннических действий со стороны юрлица.
На основании поданных документов будет приниматься решение о возврате либо невозврате юрлицу налога на добавленную стоимость, а также будет произведен расчет суммы, предполагаемой к возврату.
Общий порядок возмещения НДС предусматривает выполнение следующих действий:
- предоставление заполненной декларации в орган ФНС;
- проверка поданной декларации органом ФНС – может происходить в течение трех месяцев;
- принятие решения органом ФНС о законности возмещения налога на добавленную стоимость – решение может быть принято в течение десяти дней после завершения проверки;
- направление решения – занимает пять рабочих дней;
- выплата денежных средств юридическому лицу.
Заявительный порядок компенсации НДС предусматривает ускоренный алгоритм действий:
- предоставление в орган ФНС заполненной декларации, банковской гарантии и заявления об ускоренном рассмотрении вопроса;
- проверка поданных документов органом ФНС;
- принятие решения о возмещении либо невозмещении НДС – решение может быть принято в течение пяти рабочих дней после подачи заявления;
- выплата денежных средств юридическому лицу – в течение шести дней после принятия решения.
Отказ в возмещении НДС
Довольно часто юридические лица получают отказы в возмещении НДС. Это может происходить по причине формальных нарушений.
К таким нарушениям относятся:
- неправильное составление заявления;
- подача неполного пакета документов;
- непредоставление подтверждающих документов (чеков, счетов и т. д.).
Кроме того, отказ в возмещении НДС может быть получен из-за более серьезных нарушений, выявленных в ходе камеральной или выездной проверки юрлица.
Если, по мнению организации, полученный отказ не является обоснованным, подается апелляция в вышестоящий налоговый орган. Как правило, это региональное УФНС. Если отказывают и там, можно смело составлять иск для рассмотрения дела в судебном порядке.

